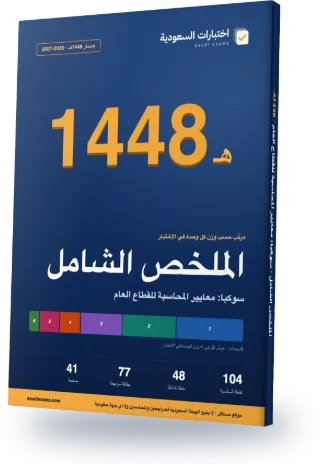
SOCPA Public Sector Accounting (IPSAS) Complete Review Guide 2026–2027
Every exam topic in a 41-page Arabic PDF, ordered from the heaviest unit to the lightest. The first three chapters alone cover about 75% of the exam questions.
- 41Pages
- 104Key points
- 48Common mistakes
- 77Flashcards
Guide map
Each chapter is one exam unit, ordered by its weight in the real exam.
| Chapter | Unit | Weight | Exam questions | Key points |
|---|---|---|---|---|
| 1 | Accounting for assets in the public sector | 30% | 22 | 18 |
| 2 | Accounting for liabilities, revenue and expenses in the public sector | 25% | 19 | 18 |
| 3 | Measurement and financial reporting in the public sector | 20% | 15 | 18 |
| 4 | Introduction to public sector accounting standards | 10% | 8 | 18 |
| 5 | Accounting for interests in other entities | 10% | 7 | 16 |
| 6 | Financial instruments, other topics and recommended guidance | 5% | 4 | 16 |
Chapter 1 in full: Accounting for assets in the public sector
30% of the exam, about 22 questions. These are its key points, as in the guide.
- (IPSAS 45) يُعترف بالأصل إذا وفقط إذا كان من المحتمل تدفق المنافع الاقتصادية أو إمكانات الخدمة المرتبطة به إلى الجهة، وأمكن قياس تكلفته أو قيمته بموثوقية.
- (IPSAS 45) تتكوّن تكلفة الأصل من سعر الشراء مطروحًا منه الخصومات التجارية، وأي تكاليف تُعزى مباشرة إلى إيصاله إلى موقعه وحالته التشغيلية، والتقدير الأولي لتكاليف التفكيك والإزالة وإعادة الموقع إلى حالته.
- (IPSAS 45) الأصل المكتسب بمعاملة غير تبادلية يُقاس بتكلفته المفترضة، وتُحدَّد وفق معيار 46.
The rest of chapter 1, on this page
- (IPSAS 45) بعد الاعتراف تختار الجهة نموذج التكلفة التاريخية (التكلفة ناقصًا مجمع الإهلاك ومجمع خسائر الهبوط) أو نموذج القيمة الجارية، وتطبق سياستها على الفئة كاملة؛ وفي نموذج القيمة الجارية يُقاس الأصل بقيمته التشغيلية الجارية أو بقيمته العادلة بحسب الغرض الرئيسي من الاحتفاظ به.
- (IPSAS 45) زيادة إعادة تقييم فئة من الأصول تُقيَّد في فائض إعادة التقييم، إلا بقدر ما تعكس نقصًا سابقًا في الفئة نفسها أُدرج في الفائض أو العجز؛ والنقص يُدرج في الفائض أو العجز إلا بقدر الرصيد الدائن لفائض إعادة التقييم للفئة نفسها.
- (IPSAS 45) يُهلَك المبلغ القابل للإهلاك على أساس منتظم على مدى العمر الإنتاجي، وتُهلَك الأجزاء ذات التكلفة الجوهرية بشكل منفصل، ولا تُهلَك الأرض عادةً لأن عمرها غير محدد.
- (IPSAS 5) المعالجة المرجعية تقتضي تحميل تكاليف الاقتراض على المصروفات في الفترة التي تحدث فيها، والمعالجة البديلة المسموح بها تقتضي رسملة ما يُعزى مباشرة إلى اقتناء أصل مؤهِّل أو إنشائه أو إنتاجه، ويُطبَّق الاختيار باتساق على جميع الأصول المؤهِّلة.
- (IPSAS 5) تبدأ الرسملة عند تحقق ثلاثة شروط: إنفاق على الأصل، وتحمّل تكاليف اقتراض، وجريان أنشطة لتجهيز الأصل؛ وتُعلَّق أثناء فترات ممتدة تتوقف فيها أعمال التطوير، وتنتهي عند اكتمال معظم الأنشطة اللازمة.
- (IPSAS 5) في الاقتراض المخصص للأصل تُرسمل التكاليف الفعلية ناقصًا إيراد الاستثمار المؤقت لهذه الأموال؛ وفي الاقتراض العام يُطبَّق معدل رسملة هو المتوسط المرجح لتكاليف الاقتراض القائمة على الإنفاق على الأصل، ولا تزيد المرسمل عن التكاليف المتحملة.
- (IPSAS 16) العقار الاستثماري عقار (أرض أو مبنى أو جزء منه) يُحتفظ به لكسب إيجارات أو لزيادة قيمته الرأسمالية أو لهما معًا، وليس لاستخدامه في إنتاج السلع والخدمات أو لأغراض إدارية أو للبيع في سياق الأنشطة العادية؛ ويُقاس أوليًا بتكلفته شاملة تكاليف المعاملة.
- (IPSAS 16) في نموذج القيمة الجارية يُقاس العقار الاستثماري بالقيمة العادلة وتُدرج الأرباح والخسائر الناتجة عن تغيّرها في الفائض أو العجز، ولا يُهلَك؛ ولا يُطبَّق اختبار الهبوط عليه ما دام يُقاس بالقيمة العادلة.
- (IPSAS 31) يُعترف بالأصل غير الملموس إذا وفقط إذا كان قابلًا للتحديد (قابل للفصل أو ناشئًا عن ترتيبات ملزمة)، وتسيطر عليه الجهة، ويُحتمل تدفق منافع أو إمكانات خدمة منه، وتُقاس تكلفته أو قيمته العادلة بموثوقية.
- (IPSAS 31) تُصرَف تكلفة مرحلة البحث، أما التطوير فيُرسمل إذا أثبتت الجهة ستة شروط: الجدوى الفنية، ونية الإكمال، والقدرة على الاستخدام أو البيع، وكيفية توليد المنافع، وتوافر الموارد، والقدرة على قياس الإنفاق بموثوقية.
- (IPSAS 31) الأصل غير الملموس ذو العمر المحدد يُطفأ على أساس منتظم وقيمته المتبقية صفر ما لم يوجد التزام من طرف ثالث بشرائه أو سوق نشطة؛ وذو العمر غير المحدد لا يُطفأ ويُختبر للهبوط سنويًا وكلما وُجد مؤشر على الهبوط.
- (IPSAS 21) الأصل غير المولّد للنقد يهبط عندما تتجاوز قيمته الدفترية مبلغه القابل للاسترداد للخدمة، وهو الأعلى من القيمة العادلة ناقصًا تكاليف البيع وقيمة الاستخدام؛ وتقاس قيمة الاستخدام بإحدى طرق منها تكلفة الاستبدال المستهلكة.
- (IPSAS 26) تُسجَّل خسارة الهبوط فورًا في الفائض أو العجز ما لم يكن الأصل مُعاد التقييم؛ وتُوزَّع خسارة الوحدة المولّدة للنقد أولًا على الشهرة ثم على بقية الأصول بنسبة قيمها الدفترية دون أن يهبط أي أصل عن الأعلى من قيمته العادلة ناقصًا تكاليف التصرف وقيمة استخدامه وصفر.
- (IPSAS 43) يعترف المستأجر عند بداية العقد بأصل حق الاستخدام بالتكلفة وبالتزام إيجار بالقيمة الحالية للدفعات غير المسددة، مخصومة بالمعدل الضمني في العقد إن أمكن تحديده وإلا بمعدل الاقتراض الإضافي للمستأجر؛ ويجوز عدم تطبيق ذلك على الإيجارات قصيرة الأجل ومنخفضة القيمة وتُصرَف دفعاتها.
- (IPSAS 43) يصنّف المؤجر العقد تمويليًا إذا نقل جوهريًا كل المخاطر والمنافع العرضية للملكية، وتشغيليًا إذا لم ينقلها، والعبرة بجوهر المعاملة لا بشكل العقد.
Common mistakes in this chapter
- الخلط بين نموذجي القياس اللاحق في معيار 45: السياسة تُطبَّق على فئة كاملة من الأصول، فلا يجوز إعادة تقييم أصل واحد وترك بقية فئته بالتكلفة.
- اعتبار الإهلاك يتوقف لأن القيمة الجارية للأصل أعلى من قيمته الدفترية: الإهلاك يستمر ما دامت القيمة المتبقية لا تتجاوز القيمة الدفترية (الفقرة 49).
- الظن أن تكاليف الاقتراض تُرسمل دائمًا: الأصل المؤهِّل هو الذي يستغرق وقتًا طويلًا ليصبح جاهزًا، والرسملة تتوقف عند تعليق النشاط الفعلي لفترات ممتدة، وتنتهي عند اكتمال معظم الأنشطة اللازمة.
- تصنيف عقار يشغله المالك أو مخصص لتقديم الخدمات على أنه عقار استثماري: العقار الاستثماري يُحتفَظ به لكسب الإيجار أو لزيادة قيمته الرأسمالية وليس لتقديم السلع والخدمات.
- رسملة مصروفات البحث أو العلامات التجارية والقوائم المولَّدة داخليًا: تُصرَف عند حدوثها، ولا يُعترف بالشهرة المولَّدة داخليًا.
- مقارنة القيمة الدفترية بالقيمة العادلة فقط عند اختبار الهبوط: المبلغ القابل للاسترداد هو الأعلى من القيمة العادلة ناقصًا تكاليف البيع (أو التصرف) وقيمة الاستخدام، وفي الأصل غير المولّد للنقد يُسمّى المبلغ القابل للاسترداد للخدمة.
- تطبيق المبلغ القابل للاسترداد على الأصل الفرد حين لا يولّد تدفقات نقدية مستقلة: يُحدَّد حينئذٍ لأصغر مجموعة أصول تولّد تدفقات نقدية داخلة مستقلة إلى حد كبير، أي الوحدة المولّدة للنقد.
- إهلاك الأصل المحتفظ به للبيع: يتوقف الإهلاك من تاريخ التصنيف، أما الأصل الذي سيُتخلى عنه فلا يُصنَّف محتفظًا به للبيع.
The other chapters are in the full guide
One purchase · lifetime access · review guide included
7-day review plan
The chapters are spread over 6 days by weight so each day carries a similar load. Day 7 is a full exam.
Day 1 · 30% of the exam
Chapter 1: Accounting for assets in the public sector
Day 2 · 25% of the exam
Chapter 2: Accounting for liabilities, revenue and expenses in the public sector
Day 3 · 20% of the exam
Chapter 3: Measurement and financial reporting in the public sector
Day 4 · 10% of the exam
Chapter 4: Introduction to public sector accounting standards
Day 5 · 10% of the exam
Chapter 5: Accounting for interests in other entities
Day 6 · 5% of the exam
Chapter 6: Financial instruments, other topics and recommended guidance
Day 7
Full mock exam: 75 questions in 180 minutes, then review the common mistakes in the units where you lost marks.
How many correct answers do you need?
- Pass mark 60%45 correct out of 75
Before you read: see your score today
10 free questions from the main units, no sign-up. Then you know which chapter to start with.
Try 10 free questions and see your levelA look at each chapter
The first three key points of each chapter, as they appear in the guide (in Arabic in the PDF).
Chapter 1: Accounting for assets in the public sector
- (IPSAS 45) يُعترف بالأصل إذا وفقط إذا كان من المحتمل تدفق المنافع الاقتصادية أو…
- (IPSAS 45) تتكوّن تكلفة الأصل من سعر الشراء مطروحًا منه الخصومات التجارية، وأي تكاليف…
- (IPSAS 45) الأصل المكتسب بمعاملة غير تبادلية يُقاس بتكلفته المفترضة، وتُحدَّد وفق معيار 46.
Chapter 2: Accounting for liabilities, revenue and expenses in the public sector
- (IPSAS 19) المخصص التزام غير مؤكد التوقيت أو المبلغ، ويُعترف به عند توافر الشروط…
- (IPSAS 19) القياس بأفضل تقدير للمبلغ الذي تدفعه الجهة بعقلانية لتسوية الالتزام في تاريخ…
- (IPSAS 19) لا يُعترف بالالتزام المحتمل في القوائم المالية، ويُفصح عنه إلا إذا كان…
Chapter 3: Measurement and financial reporting in the public sector
- (معيار 1) المجموعة الكاملة من القوائم
- (معيار 1) تُعدّ الجهة قوائمها على أساس الاستمرارية ما لم تنوِ التصفية أو وقف…
- (معيار 1) يُصنَّف الأصل متداولًا إذا كان يُتوقع تحققه خلال اثني عشر شهرًا بعد…
Chapter 4: Introduction to public sector accounting standards
- (مقدمة المعايير) مجلس IPSASB هيئة مستقلة لإصدار المعايير أنشأها مجلس الاتحاد الدولي للمحاسبين (IFAC)…
- (مقدمة المعايير) يصدر المجلس معايير تنطبق على أساس الاستحقاق ومعيارًا شاملًا واحدًا يخص الأساس…
- (مقدمة المعايير) تنطبق المعايير على الجهة التي تجتمع فيها ثلاث خصائص: مسؤولة عن تقديم…
Chapter 5: Accounting for interests in other entities
- (IPSAS 35) الوكيل لا يسيطر عند ممارسته سلطة اتخاذ القرار نيابة عن الأصيل. على…
- (IPSAS 35) تبدأ عملية التوحيد من تاريخ الحصول على السيطرة وتتوقف عند فقدها، وتُستخدم…
- (IPSAS 35) إجراءات التوحيد
Chapter 6: Financial instruments, other topics and recommended guidance
- (IPSAS 28) ينطبق المعيار على العقود التي تشتري أو تبيع بندًا غير مالي ويمكن…
- (IPSAS 28) الأصل المالي يشمل النقد، وأداة حقوق ملكية لجهة أخرى، وحقًا تعاقديًا باستلام…
- (IPSAS 28) الالتزام المالي هو التزام تعاقدي بتسليم نقد أو أصل مالي أو تبادل…
The full guide comes with lifetime access
The full guide (41 pages) is included with lifetime access to this exam, together with every question and full mock exam. Chapter 1 is free for everyone.
Questions about the guide
Is the guide free?
Chapter 1 is free to read on the guide page. The full guide comes with lifetime access to this exam; 7-day access does not include it.
Is it up to date for 2026–2027?
Yes. Unit weights and exam facts follow what the exam body last published, and the last check date is printed in the guide. If the standards change we update the file and buyers download the new version.
Does the guide have questions?
No. The guide covers key points and common mistakes; scoring, weak-area practice and full mock exams are on the site.
Can I read it on my phone?
Yes. A5 pages in a single column, with chapters linked from the contents.
- Pages
- 41
- Edition
- 1448 AH · 2026–2027
- Language
- Arabic
- Last updated
All Accounting & Tax Exams review guides
Back to SOCPA Professional Certificate in Public Sector Accounting Standards (IPSAS)
Full prep for this exam
All of this in one purchase.
- Full mock exam, same as the real one75 questions in 180 minutes. You get a total score and a score for every unit.
- Practice unit by unit519 questions, every option explained with its source. Starts with your weakest units.
- Complete Review Guide 2026–2027 (PDF)Ordered by each unit's weight in the exam. With lifetime access only.
Choose your access
Continue with your Google account and you go straight to the payment page.