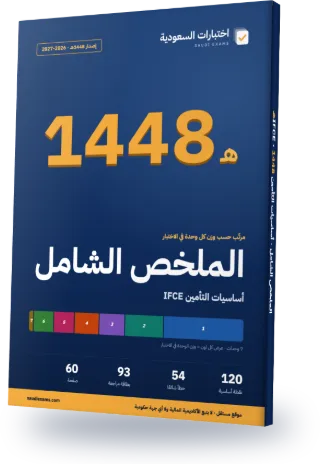
الملخص الشامل لأساسيات التأمين IFCE 1448
كل نقاط الاختبار في ملف PDF من 60 صفحة، مرتبة من الوحدة الأكبر وزنًا إلى الأصغر. الفصول الثلاثة الأولى وحدها نحو 66% من أسئلة الاختبار.
- 60الصفحات
- 120النقاط الأساسية
- 54الأخطاء الشائعة
- 93بطاقات المراجعة
خريطة الملخص
كل فصل وحدة من وحدات الاختبار. الترتيب حسب وزن الوحدة في الاختبار الحقيقي.
| الفصل | الوحدة | الوزن | أسئلة الاختبار | نقاط الملخص |
|---|---|---|---|---|
| 1 | فهم المبادئ القانونية الرئيسية التي تحكم عقود التأمين | 36% | 36 | 18 |
| 2 | فهم طبيعة الخطر والتأمين وسماتهما الرئيسية | 18% | 18 | 18 |
| 3 | فهم المبادئ الرقابية والقانونية الرئيسية المطبقة على أعمال التأمين في المملكة العربية السعودية | 12% | 12 | 18 |
| 4 | معرفة منتجات التأمين الرئيسية والخدمات ذات الصلة | 12% | 12 | 18 |
| 5 | معرفة هيكل سوق التأمين في المملكة العربية السعودية وسماته الرئيسية | 10% | 10 | 18 |
| 6 | فهم إجراءات عملية التأمين وسياساتها | 10% | 10 | 18 |
| 7 | معرفة الجوانب الرئيسية للسلوك الأخلاقي وحوكمة الشركات | 2% | 2 | 12 |
الفصل الأول كاملًا: فهم المبادئ القانونية الرئيسية التي تحكم عقود التأمين
36% من الاختبار، نحو 36 سؤالًا. هذه نقاطه الأساسية كما في الملخص.
- عقد التأمين اتفاق قابل للإنفاذ نظاماً بين شركة التأمين وحامل الوثيقة: يدفع الأخير القسط ويلتزم بالشروط، وتدفع الأولى مبلغاً عند وقوع حدث محدد. أهم عناصر العقد النافذ العرض والقبول والمقابل (والقسط هو مقابل حامل الوثيقة)، ويُشترط أيضاً النية لإقامة علاقات قانونية والأهلية. أما الأهلية: فللقاصرين أهلية تعاقدية محدودة تحكمها أحكام الشريعة ونظام المعاملات المدنية؛ وعقد من يعاني مرضاً عقلياً يظل نافذاً عموماً إلا إذا لم يفهم طبيعة الاتفاق وعلم الطرف الآخر بذلك؛ وللمفلس أهلية الالتزام لكن وفاءه بالتزاماته يتأثر بإفلاسه (3.1، الأقسام 3A و3C–3E).
- القبول الفعال يجب أن يكون نهائياً وغير مشروط؛ والقبول المشروط عرض مقابل يرفض العرض الأصلي ولا يتم العقد حتى يقبله الطرف الأول دون شروط. ومن لم يعلم بالعرض لا يستطيع قبوله. وإذا اتفق الطرفان على البريد، يكتمل القبول عند إرسال الخطاب حتى لو ضاع (3.1، القسم 3B).
- إلغاء العقد: يجب أن يتوافق إلغاء شركة التأمين مع شروط الوثيقة، مع إبلاغ العميل خطياً بالبند والأسباب (المادة 57 من لائحة سلوكيات سوق التأمين)، ودفع المبالغ المستحقة دون تأخير غير مبرر (المادة 58). يحق لحامل الوثيقة في معظم التأمينات الإلغاء في أي وقت واسترداد جزء من القسط (نسبي أو بأسعار المدة القصيرة) إن لم توجد مطالبات؛ والاستثناء الرئيسي تأمين السفر والوثائق التي تقل عن شهر (3.2، القسم 3F).
بقية الفصل الأول على هذه الصفحة
- طرق أخرى لإنهاء العقد: انتهاء مدته وتنفيذه، والخسارة الكلية لموضوع التأمين (تنتهي الوثيقة تلقائياً)، والإبطال. العقد الباطل لا أثر له (خطأ جوهري، عدم شرعية، انعدام المصلحة التأمينية)، والقابل للإبطال قد تبطله شركة التأمين بسبب عدم الإفصاح أو التحريف أو الإخلال بالاشتراط (الضمان) الذي يجب الالتزام به حرفياً. وفي المطالبة الاحتيالية لا تدفع شركة التأمين، وتسترد ما دفعته، وتنهي العقد من تاريخ الفعل دون رد أقساط (3.2، القسم 3F).
- الوكالة: علاقة يفوّض فيها الأصيل الوكيل لإدخاله في علاقة تعاقدية مع طرف ثالث. تنشأ بالاتفاق (الأكثر شيوعاً في التأمين) أو للضرورة أو بالإقرار (الإجازة). الصلاحية فعلية (صريحة أو ضمنية) أو ظاهرة (يعتقد الطرف الثالث بمبرر معقول أن للوكيل صلاحية)؛ وقد يلزم العقدُ الأصيلَ إذا كان تصرف الوكيل من الأعمال الطبيعية للمهنة. ينتهي بالاتفاق أو بإنهاء أحد الطرفين أو بوفاة أحدهما أو إفلاسه أو فقدانه القدرة العقلية (3.3، القسم 3G). الوسيط المستقل وكيل المؤمَّن له حين ينصحه بشأن التغطية أو الجهة المؤمِّنة أو كيفية تقديم المطالبة، ووكيل شركة التأمين حين تفوضه بتلقي الطلبات وتأكيد التغطية أو معاينة الممتلكات أو تحصيل الأقساط. فإذا حصّل القسط نيابة عن شركة التأمين صارت هي الأصيل (3.3، القسم 3G).
- واجبات الوكيل تجاه الأصيل: الطاعة، والأداء الشخصي (لا يفوّض واجباته عادة)، والمهارة والرعاية المعقولة، وحسن النية، والمساءلة (حفظ سجلات الأموال والمعاملات). واجبات الأصيل: دفع المكافأة (عمولة بنسبة من القسط عادة)، وتعويض الوكيل عن النفقات والخسائر المتكبدة نيابة عنه، وتحمل عواقب تصرفات الوكيل بحسب نطاق صلاحياته؛ وعلى الأصيل إخطار الأطراف المعنية عند إنهاء الوكالة (3.4، القسم 3G).
- بنود اتفاقيات الوكالة التجارية (TOBA) بين شركة التأمين والوسيط: يجب أن تكون واضحة وموجزة، وتعكس علاقة العمل، وتحدد المسؤوليات والحقوق، وتضمن الامتثال للأنظمة. تشمل التعيين، والتفويض والمحظورات، ومسؤوليات الامتثال، والعمولة، وتمرير الحقائق الجوهرية، والأقساط والائتمان، والإنهاء، والتحكيم، والقانون السعودي والاختصاص القضائي، وأولوية النص العربي عند الاختلاف (3.4، القسم 3H).
- المصلحة التأمينية: الحق القانوني في التأمين الناشئ عن علاقة مالية معترف بها نظاماً بين المؤمَّن له وموضوع التأمين. سماتها: موضوع التأمين، العلاقة القانونية، القيمة المالية القابلة للتقدير (لا القيمة العاطفية). مصلحة المؤمَّن له هي موضوع العقد. تنشأ بالنظام العام (الملكية أو تجنب المسؤولية)، أو بموجب العقد، أو بموجب النظام الأساسي (تشريع). ومن أمثلتها: المالك المشترك، وحافظ الوديعة، والمستأجر، والوكيل؛ أما المساهم فلا مصلحة له في أصول الشركة، ومجرد توقع الإرث لا يكفي (3.5، القسمان 4A و4C).
- توقيت المصلحة التأمينية: في الحماية والادخار يجب أن تكون قائمة عند بدء الوثيقة ولا يُشترط بقاؤها وقت الخسارة؛ وفي التأمين البحري يجب أن تكون قائمة وقت الخسارة، ويكفي توقعها المعقول عند البدء؛ وفي التأمينات العامة يُتوقع وجودها عند إصدار الوثيقة وتلزم بشكل مؤكد وقت وقوع الخسارة. وإذا انعدمت المصلحة منذ البداية كانت الوثيقة باطلة. ولشركة التأمين نفسها مصلحة تأمينية تتيح لها إعادة التأمين (3.5، القسم 4B).
- مبدأ حسن النية (منتهى حسن النية) يلزم الطرفين: على طالب التأمين الإفصاح عن جميع الحقائق الجوهرية قبل إبرام العقد وعند التجديد وعند التعديلات (الملاحق)، ويصبح الواجب مستمراً طوال المدة فقط بنص في الوثيقة (مثل المركبات والممتلكات التجارية والمسؤولية). وفي التأمين طويل الأجل (الحماية والادخار) ينتهي الواجب بمجرد سريان الوثيقة. وعلى شركة التأمين ألا تحجب الخصومات ولا تفرض شروطاً غير قياسية لم تُناقش ولا تضلل العميل (3.6، القسمان 5A و5B).
- الحقيقة الجوهرية: أي شيء يؤثر في قرار شركة التأمين المدركة للمخاطر بقبول الخطر أو بتحديد القسط والشروط؛ وتتعلق بمؤثر الخطر المادي (تشييد المبنى، عمر السائق) أو المعنوي (الإدانات الجنائية، رفض تأمين سابق). لا يلزم الإفصاح عن: الأمور القانونية، والعوامل المقللة للخطر، وما يجب أن تعرفه شركة التأمين، وما تنازلت عنه، وما لا يعرفه طالب التأمين، وما تعالجه بنود الوثيقة. وفي تأمين الأفراد لا يُتوقع الإفصاح إلا عما يعدّه الشخص العادي ذا صلة (المادة 42 من لائحة السلوك) (3.6، القسم 5C).
- عواقب عدم الإفصاح والتحريف: يجوز لشركة التأمين إبطال الوثيقة من البداية أو رفض المطالبة أو تعديل الأقساط والشروط. في التأمين التجاري تتاح سبل الانتصاف بصرف النظر عن كون التحريف احتياليًا أو ناتجًا عن إهمال أو بريئًا؛ وفي تأمين الأفراد: التحريف الصادق والمعقول قد يلزم شركة التأمين بدفع المطالبة، والناتج عن إهمال يعالجه المؤمِّن بما كان سيفعله لو أُجيب بدقة (كاستبعاد الحالة)، والمتعمد أو المستهتر يتيح إبطال الوثيقة بالكامل ورفض كل المطالبات. وفي التأمين الإلزامي للمركبات (الإصابات الجسدية وأضرار الغير) لا يجوز للمؤمِّن عادة التنصل تجاه الضحايا (3.6، القسمان 5D و5E).
- السبب المباشر هو السبب المهيمن الذي يحرك سلسلة الأحداث ويرتبط مباشرة بالخسارة، وليس بالضرورة الأول أو الأخير. بعد تحديده تصنّفه شركة التأمين: مسبب خطر مؤمَّن ضده (مسمى في الوثيقة)، أو مستثنى (مذكور أنه غير مغطى)، أو غير مؤمَّن ضده/غير مسمى (غير مذكور إطلاقاً). تُدفع المطالبة إذا كان السبب المباشر مؤمَّناً، وتُرفض إذا كان مستثنى؛ ويمكن تعديل المبدأ بنص الوثيقة (3.7، القسمان 6A و6B).
- التعويض: مبلغ مالي يكفي لوضع المؤمَّن له بعد الخسارة في الوضع المالي نفسه الذي كان عليه قبلها مباشرة. معظم التأمينات العامة وثائق تعويض (ممتلكات، مسؤولية، توقف العمل)؛ أما وثائق المنفعة (الحوادث الشخصية، المرض، الأمراض المزمنة، البدل النقدي للمستشفى) فتدفع مبلغاً ثابتاً ويمكن الجمع بين وثائقها. خيارات التسوية: الدفع النقدي أو الإصلاح أو الاستبدال أو جبر الضرر، وإن لم تنص الوثيقة فللمؤمَّن له حق قانوني في التعويض المالي. وفي الممتلكات يُقاس التعويض بتكلفة الإصلاح أو الاستبدال وقت الخسارة ومكانها مطروحاً منها البلى والاندثار؛ وفي المسؤولية بحكم المحكمة أو التسوية مع التكاليف (3.8، القسم 7A).
- تعديل مبدأ التعويض: (1) القديم بجديد (محتويات المنازل والآلات): لا يُخصم البلى والاندثار؛ (2) جبر الضرر (مذكرة جبر الضرر: يجب ألا يقل مبلغ التأمين عن 85% من القيمة الفعلية وإلا خُفضت المطالبة؛ جبر الضرر في اليوم الأول: يحدد حامل الوثيقة المبلغ بدقة)، ولا يحصل على الميزة إلا إذا جبر الضرر فعلاً؛ (3) القيمة المتفق عليها: تُحدد عند البدء فلا تُقيَّم الخسارة وقت المطالبة (شائعة في البحري والأعمال الفنية)؛ (4) الخسارة الأولى: مبلغ تأمين أقل من القيمة الكلية. ويقيّد التعويض مبلغ التأمين والحدود الداخلية وحدود الغرض الواحد (3.9، القسمان 7B–7D).
- التأمين دون الكفاية: مبلغ التأمين أقل من القيمة الفعلية. يطبق شرط النسبية على الخسائر الجزئية فيعدّ المؤمَّن له مؤمِّناً لنفسه عن الفرق: التعويض = مبلغ التأمين ÷ القيمة الفعلية للبضائع المعرضة للخطر × الخسارة (مثال: 600,000 ÷ 800,000 × 100,000 = 75,000). يسري على الحريق والسرقة التجارية وتأمين المنازل ولا يسري على تأمين المسؤولية. مبلغ التحمل هو أول جزء من كل مطالبة لا تغطيه الوثيقة (إلزامي أو طوعي مقابل خصم في القسط) ويُخصم بعد تطبيق شرط النسبية؛ أما مبلغ التحمل الكبير فمبلغ كبير يُقتطع من حد الوثيقة غالباً في التأمين التجاري (3.10، القسم 7E).
- المشاركة: حق شركة التأمين في تقاسم تكلفة التعويض مع شركة أخرى، وتقتصر على وثائق التعويض. شروط قيامها: وثيقتان تعويضيتان أو أكثر تغطيان المصلحة التأمينية نفسها ومسبب الخطر نفسه وموضوع التأمين نفسه، وكل وثيقة مسؤولة عن الخسارة، وليس فيها شرط يمنع المشاركة. الحصة النسبية = مبلغ تأمين الوثيقة ÷ مجموع المبالغ × الخسارة (مثال: وثيقتان 300,000 و600,000 وخسارة 270,000 تدفعان 90,000 و180,000). بغير شرط مشاركة يطالب المؤمَّن له أياً من الشركات بكامل المبلغ ثم تسترد منها حصص الباقين؛ وإذا تضمنت الوثيقتان شرط عدم مشاركة تلغي الشروط بعضها بعضاً (3.11، الأقسام 8A–8C).
- الحلول: حق شركة التأمين، بعد دفع المطالبة، في أن تحل محل المؤمَّن له لاسترداد ما دفعته من طرف ثالث مسؤول عن الخسارة، في حدود ما دفعته، وتقيم الدعوى باسم المؤمَّن له؛ وما زاد عن المدفوع يعود إليه. ينشأ بالخطأ المدني أو الإخلال بالعقد أو النظام الأساسي أو موضوع التأمين (الحطام: عند الخسارة الكلية تملك شركة التأمين ما أُنقذ وتبيعه). يمتنع الحلول إذا لم يكن للمؤمَّن له حق ضد الطرف الثالث (مثل شرط الإعفاء من المسؤولية)، وفي وثائق المنفعة (كالحوادث الشخصية)، وعند تنازل شركة التأمين عنه (كالشركة الأم أو التابعة لحامل الوثيقة، وعادة مقابل قسط إضافي)، وعادةً ضد زملاء العمل المهملين (3.12، الأقسام 8D–8F).
أخطاء شائعة في هذا الفصل
- القبول المشروط ليس قبولاً: هو عرض مقابل يرفض العرض الأصلي. وفي القبول بالبريد (إذا اتفق الطرفان على البريد) يتم القبول عند إرسال الخطاب لا عند وصوله.
- العقد الباطل لا أثر له (مثل انعدام المصلحة التأمينية أو عدم الشرعية أو الخطأ الجوهري)، أما القابل للإبطال فيظل ساريًا حتى تُبطله شركة التأمين (مثل عدم الإفصاح عن حقيقة جوهرية). والإخلال بشرط متعلق بمطالبة بعينها يتيح رفض تلك المطالبة فقط مع بقاء الوثيقة سارية.
- توقيت المصلحة التأمينية: الحماية والادخار عند بدء الوثيقة فقط، والبحري وقت الخسارة فقط، والتأمينات العامة يُتوقع وجودها عند البدء وتلزم وقت الخسارة. والمساهم لا مصلحة له في أصول الشركة، والقيمة العاطفية ليست قيمة مالية، وتوقع الإرث ليس مصلحة.
- الوسيط المستقل له صفتان: وكيل المؤمَّن له حين ينصحه ويرتب له التغطية ويرشده في المطالبة، ووكيل شركة التأمين حين تفوضه بقبول الطلبات أو تحصيل الأقساط. وتصرف الوكيل خارج صلاحيته قد يلزم الأصيل بالعقد (صلاحية ظاهرة) لكنه يجعل الوكيل مسؤولاً أمام الأصيل.
- لا يتجدد واجب الإفصاح تلقائياً أثناء مدة الوثيقة: يتجدد عند التجديد وعند التعديلات (الملاحق)، ويستمر طوال المدة فقط إذا نصّت الوثيقة على ذلك. وتُعدّ شركة التأمين متنازلة إذا لم تتابع سؤالاً أُجيب عنه ناقصاً أو تُرك فارغاً. والحقيقة الجوهرية تُقاس بنظر شركة التأمين المدركة للمخاطر لا بنظر حامل الوثيقة.
- السبب المباشر ليس الأول ولا الأخير ولا الوحيد، بل المهيمن. وإذا كان السبب المباشر مسبب خطر مؤمَّناً ضده، فالمطالبة تُدفع حتى لو وقعت أضرار ناتجة عنه لم تُسمَّ (مثل أضرار المياه بسبب إخماد الحريق)؛ وإذا كان مستثنى، فلا تُدفع.
- أخطاء شائعة في الحساب: عكس نسبة شرط النسبية (الصحيح مبلغ التأمين ÷ القيمة الفعلية)، وخصم مبلغ التحمل قبل تطبيق شرط النسبية (يُخصم بعده)، وتطبيق شرط النسبية على تأمين المسؤولية (لا ينطبق). كما أن وثائق المنفعة (حوادث شخصية، مرض) ليست وثائق تعويض فيجوز الجمع بين مبالغها.
- المشاركة والحلول يخدمان مبدأ التعويض لكنهما مختلفان: المشاركة بين شركات التأمين المتعددة (بنسبة مبالغ التأمين لا بالتساوي) وتخص وثائق التعويض فقط؛ والحلول ضد طرف ثالث بعد دفع المطالبة وبحدود ما دُفع، وما زاد عنه يعود إلى المؤمَّن له. ولا حلول ولا مشاركة في وثائق المنفعة.
بقية الفصول في الملخص الكامل
شراء واحد · وصول دائم · معه الملخص الشامل
خطة مراجعة 7 أيام
وزّعنا الفصول على 6 أيام حسب وزنها حتى يتقارب حمل كل يوم، واليوم السابع لاختبار كامل.
اليوم 1 · 36% من الاختبار
الفصل 1: فهم المبادئ القانونية الرئيسية التي تحكم عقود التأمين
اليوم 2 · 18% من الاختبار
الفصل 2: فهم طبيعة الخطر والتأمين وسماتهما الرئيسية
اليوم 3 · 12% من الاختبار
الفصل 3: فهم المبادئ الرقابية والقانونية الرئيسية المطبقة على أعمال التأمين في المملكة العربية السعودية
اليوم 4 · 12% من الاختبار
الفصل 4: معرفة منتجات التأمين الرئيسية والخدمات ذات الصلة
اليوم 5 · 12% من الاختبار
الفصل 5: معرفة هيكل سوق التأمين في المملكة العربية السعودية وسماته الرئيسية
الفصل 7: معرفة الجوانب الرئيسية للسلوك الأخلاقي وحوكمة الشركاتاليوم 6 · 10% من الاختبار
الفصل 6: فهم إجراءات عملية التأمين وسياساتها
اليوم 7
اختبار تجريبي كامل: 100 سؤال في 120 دقيقة، ثم مراجعة «أخطاء شائعة» في الوحدات التي خسرت فيها.
كم إجابة صحيحة تحتاج؟
- درجة النجاح 70%70 إجابة صحيحة من 100
قبل أن تقرأ: اعرف درجتك اليوم
10 أسئلة مجانية من أهم الوحدات، بدون تسجيل. تعرف بعدها من أي فصل تبدأ.
جرّب 10 أسئلة مجانية واعرف مستواكلمحة من كل فصل
أول ثلاث نقاط من كل فصل كما تظهر في الملخص.
الفصل 1: فهم المبادئ القانونية الرئيسية التي تحكم عقود التأمين
- عقد التأمين اتفاق قابل للإنفاذ نظاماً بين شركة التأمين وحامل الوثيقة: يدفع الأخير القسط…
- القبول الفعال يجب أن يكون نهائياً وغير مشروط؛ والقبول المشروط عرض مقابل يرفض العرض…
- إلغاء العقد
الفصل 2: فهم طبيعة الخطر والتأمين وسماتهما الرئيسية
- للخطر عدة تعريفات ممكنة
- تُستخدم كلمة «الخطر» في التأمين بمعنيين
- تختلف نظرة الأفراد إلى الخطر وموقفهم منه
الفصل 3: فهم المبادئ الرقابية والقانونية الرئيسية المطبقة على أعمال التأمين في المملكة العربية السعودية
- الغرض الأساسي من تنظيم التأمين
- الرقابة الاحترازية تركز على السلامة والاستقرار المالي لشركات التأمين والحفاظ على قيمة الأصول التي…
- أنواع النهج التنظيمي
الفصل 4: معرفة منتجات التأمين الرئيسية والخدمات ذات الصلة
- تُصنَّف منتجات التأمين في السوق السعودي وفق المادة الثالثة من اللائحة التنفيذية لنظام مراقبة…
- التأمين الشامل على المركبات (للأفراد والعائلات) من ثلاثة أقسام: القسم 1 أضرار هيكل المركبة…
- التأمين الإلزامي ضد الغير على المركبات يتم بوثيقة موحدة صادرة عن هيئة التأمين. يعوّض…
الفصل 5: معرفة هيكل سوق التأمين في المملكة العربية السعودية وسماته الرئيسية
- أطراف السوق (2.1)
- الشركة المالكة (المساهمة أو ذات المسؤولية المحدودة) (2.2)
- الشركة التبادلية (2.2)
الفصل 6: فهم إجراءات عملية التأمين وسياساتها
- يشرف المدير العام أو الرئيس التنفيذي على مديري
- مهام الإدارة العليا
- مسؤول الامتثال مسؤول أمام لجنة المراجعة التابعة لمجلس الإدارة ويقدّم تقاريره إليها، وله الاتصال…
الفصل 7: معرفة الجوانب الرئيسية للسلوك الأخلاقي وحوكمة الشركات
- المعاملة العادلة للعملاء هي حجر الزاوية في ممارسة التأمين المسؤول: معاملة العملاء بأمانة وإنصاف…
- عناصر المعاملة العادلة الرئيسية ستة
- النتائج الإيجابية للعملاء هي النتيجة المرجوة من المعاملة العادلة: رضا العملاء، ولاؤهم، قوة سمعة…
الملخص كاملًا مع الوصول الدائم
الملخص كاملًا (60 صفحة) يأتي مع الوصول الدائم لهذا الاختبار، ومعه كل الأسئلة والاختبارات التجريبية الكاملة. الفصل الأول مجاني للجميع.
أسئلة عن الملخص
هل الملخص مجاني؟
الفصل الأول مجاني للقراءة على صفحة الملخص. الملخص كاملًا يأتي مع الوصول الدائم لهذا الاختبار، ولا يشمله وصول 7 أيام.
هل يناسب اختبارات 1448؟
نعم. أوزان الوحدات ومعلومات الاختبار مكتوبة وفق آخر ما نشرته الجهة المنظمة، وتاريخ آخر تحقق مكتوب في الملخص. إذا تغيّرت المعايير نحدّث الملف، ومن اشترى يحمّل النسخة الجديدة.
هل في الملخص أسئلة؟
لا. الملخص للنقاط والأخطاء الشائعة فقط؛ قياس الدرجة والتدريب حسب نقاط الضعف والاختبارات التجريبية الكاملة على الموقع.
هل يُقرأ على الجوال؟
نعم. الصفحات بحجم A5 وعمود واحد، والفصول مرتبطة بالفهرس.
- عدد الصفحات
- 60
- الإصدار
- 1448هـ · 2026–2027
- اللغة
- العربية
- آخر تحديث
اشترِ هذا الاختبار
اختر المدة التي تكفيك حتى موعد اختبارك.
يشمل
- اختبارات كاملة: 100 سؤال في 120 دقيقة، ودرجة لكل وحدة
- 541 سؤالًا: لكل خيار شرحه ومصدره
- تدريب يبدأ بأضعف وحداتك، ومراجعة لأخطائك
- الملخص الشامل 1448 (PDF)، مع الوصول الدائم فقط
سجّل الدخول بحساب Google ثم تنتقل مباشرة إلى صفحة الدفع.
ستنتقل إلى صفحة الدفع لدى Waffo Pancake (بالإنجليزية)، والمبلغ بالدولار ويحوّله بنكك إلى الريال. الدفع مرة واحدة دون تجديد تلقائي، ببطاقة Visa أو Mastercard (وتصلح بطاقة مدى التي تحمل أحد الشعارين) أو Apple Pay أو Google Pay، ويظهر في كشف حسابك «WAFFO». لا يُسترد المبلغ بعد الشراء.