CMA Part 1
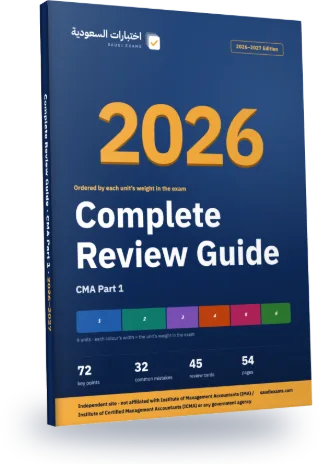
الملخص الشامل لـCMA الجزء الأول 1448
كل نقاط الاختبار في ملف PDF من 54 صفحة، مرتبة من الوحدة الأكبر وزنًا إلى الأصغر. الفصول الثلاثة الأولى وحدها نحو 55% من أسئلة الاختبار.
- 54الصفحات
- 72النقاط الأساسية
- 32الأخطاء الشائعة
- 45بطاقات المراجعة
خريطة الملخص
كل فصل وحدة من وحدات الاختبار. الترتيب حسب وزن الوحدة في الاختبار الحقيقي.
| الفصل | الوحدة | الوزن | أسئلة الاختبار | نقاط الملخص |
|---|---|---|---|---|
| 1 | التخطيط والموازنات والتنبؤ | 20% | 20 | 14 |
| 2 | إدارة الأداء | 20% | 20 | 14 |
| 3 | قرارات التقارير المالية الخارجية | 15% | 15 | 14 |
| 4 | إدارة التكاليف | 15% | 15 | 14 |
| 5 | الرقابة الداخلية | 15% | 15 | 8 |
| 6 | التكنولوجيا والتحليلات | 15% | 15 | 8 |
الفصل الأول كاملًا: التخطيط والموازنات والتنبؤ
20% من الاختبار، نحو 20 سؤالًا. هذه نقاطه الأساسية كما في الملخص.
- تربط الاستراتيجية الغاية بالتنفيذ. تصف الرؤية المستقبل المنشود، وتوضح الرسالة طبيعة النشاط والعملاء المستهدفين. اختر أفقاً لعدة سنوات يلائم القطاع، ولا تفترض مدة ثابتة لجميع المنشآت. حوّل الرسالة إلى أهداف استراتيجية قابلة للقياس، ثم إلى تكتيكات سنوية وموارد متسقة معها، وحدد المسؤوليات وراجع التقدم. [S1 §9.2؛ S2 §9.4؛ S7 §7.1]
- يحلل تشخيص الوضع نقطة الانطلاق. يفصل SWOT نقاط القوة والضعف الداخلية عن الفرص والتهديدات الخارجية. يفحص PEST العوامل السياسية والاقتصادية والاجتماعية والتقنية، ويضيف PESTEL البيئية والقانونية. تقارن الدراسة التنافسية بين المنافسين. وتفحص قوى بورتر الخمس التنافس والدخول والبدائل وقوة الموردين والمشترين لتقييم ضغوط ربحية القطاع. [S3 §9.3؛ S4 §8.3؛ S5 The Five Forces]
- تسعى قيادة التكلفة إلى ميزة في التكلفة، ويقدم التمايز خصائص يقدرها العميل، ويطبق التركيز أحد النهجين على شريحة أضيق. تصنف BCG النمو والحصة النسبية: النجوم مرتفع/مرتفعة، والأبقار النقدية منخفض/مرتفعة، وعلامات الاستفهام مرتفع/منخفضة، والكلاب منخفض/منخفضة. تختبر السيناريوهات مستقبلاً محتملاً، وتحدد خطط الطوارئ الاستجابة للاضطراب؛ وهذه أدوات قرار وليست ضماناً للنتائج. [S6 §8.6؛ S8 How Does the Growth Share Matrix Work?؛ S9 Governance/Scenario modelling]
بقية الفصل الأول على هذه الصفحة
- تنسق الموازنة النافعة المبيعات والتشغيل والتمويل على أساس افتراضات واضحة. تحدد الإدارة العليا الاتجاه وتحل تعارض الموارد، وتضيف المشاركة معرفة تشغيلية والتزاماً. يعني التراخي الموازني تعمد تسهيل المستهدفات، كالمبالغة في الموارد المطلوبة. راعِ في تقييم المدير التكاليف التي يستطيع التأثير فيها خلال الفترة المعنية. وثّق تغير الافتراضات واعتمد التعديلات مع حفظ المستهدف الأصلي. [S7 §7.1 Top-Down versus Bottom-Up؛ S14 Incremental budgeting؛ S21 §9.3]
- تُبنى المعايير من تحليل المنتج والأنشطة والمتطلبات الفنية والأسعار الحالية والتاريخ الملائم. تكلفة المواد المعيارية = الكمية المعيارية × السعر المعياري؛ والعمل = الساعات المعيارية × معدل الأجر المعياري. تفترض المعايير المثالية ظروفاً كاملة، وتسمح العملية بالفواقد والتوقفات الطبيعية مع كفاءة الأداء. تُفرض المعايير السلطوية من أعلى، ويشارك المسؤولون عن التنفيذ في وضع المعايير التشاركية. [S10 §8.1 Fundamentals؛ S7 §7.1 Top-Down versus Bottom-Up]
- يتنبأ الانحدار البسيط وفق ŷ = a + bx، والمتعدد وفق ŷ = a + b1x1 + b2x2 + … . يقيس المعامل التغير المقدّر المرتبط بمتغيره مع ثبات المتغيرات الأخرى المدرجة. مثال أصلي: عند x = 3,000 تعطي ŷ = 7,500 + 4.2x تنبؤاً قدره 20,100. افحص الملاءمة والمشاهدات الشاذة؛ والاستقراء خارج الظروف المشاهدة خطر. الارتباط وحده لا يثبت السببية. [S11 §4.1.4.1 Definition/Disadvantages؛ S22 §3.1.3.6]
- في نموذج متوسط الزمن التراكمي: Y = aX^b وb = log(r)/log(2)، حيث r معدل التعلم وY متوسط زمن جميع الوحدات X. الزمن الكلي T(X) = XY، وزمن الدفعة اللاحقة = T(النهاية) − T(البداية). مثال أصلي: الوحدة الأولى 125 ساعة والتعلم 80%. لأربع وحدات المتوسط 80 والإجمالي 320؛ ولثمانٍ المتوسط 64 والإجمالي 512. تحتاج الوحدات 5–8 إلى 192 ساعة. استخدم النموذج ما دام نمط التعلم المفترض معقولاً. [S12 ص13 Learning curve؛ S23 Cumulative Average Learning Curves]
- التدفق النقدي المتوقع = مجموع (الاحتمال × التدفق)، لنتائج متنافية مجموع احتمالاتها 1. مثال أصلي: التحصيل 50,000 باحتمال 0.3 أو 80,000 باحتمال 0.7؛ فيكون المتوقع 71,000. يفيد للمقارنة، لكنه قد لا يكون نتيجة منفردة ممكنة ولا يكشف التشتت. اختبر النتائج السلبية عند تخطيط السيولة، ولا تعامل المتوسط كنقد مضمون. [S13 §4.2 Mean/NOTE؛ S20 §18.5 Scenarios]
- تجمع الموازنة الشاملة السنوية جداول التشغيل والتمويل، وغالباً تُقسم إلى أشهر أو أرباع. تتبع موازنة المشروع مشروعاً محدداً ومراحله، وقد تتجاوز السنة المالية. تستبدل الموازنة المتجددة الفترة المنقضية بفترة جديدة للمحافظة على أفقها المستقبلي؛ تلائم التغير لكنها تحتاج عملاً مستمراً ووضوح مستهدفات الأداء. الموازنة التزايدية أبسط لكنها قد تبقي تكاليف متقادمة. [S7 §7.1 Budget development؛ S15 Rolling budget؛ S14 Incremental budgeting; S27 Project Time/Cost Management]
- اختر المنهج بحسب المشكلة. تبرر الموازنة الصفرية حزم القرار وترتبها من البداية؛ فتراجع الإنفاق الموروث لكنها تستغرق وقتاً. تحول موازنة الأنشطة المخرجات المطلوبة إلى أنشطة وموارد؛ تفيد للتكاليف غير المباشرة المعقدة وتتطلب بيانات. التكلفة المرنة = الثابتة + المعدل المتغير × النشاط داخل المدى الملائم، مع تعديل التكاليف الدرجية عند تجاوز حدودها. عند 1,600 وحدة: 9,000 + 6(1,600) = 18,600. [S14 Zero-based budgeting؛ S16 Activity-based budgeting؛ S17 Flexible budgeting]
- إيراد المبيعات = الكمية × السعر؛ وتوقع الطلب وفق افتراضات السوق والعملاء والاقتصاد. تربط جداول التشغيل المبيعات بالإنتاج والمواد والعمل والتكاليف غير المباشرة. الإنتاج = المبيعات + مخزون تام آخر المدة − أوله. مثال أصلي: 2,400 + 500 − 350 = 2,550 وحدة. عند 3 كجم للوحدة، ومخزون مواد نهائي 900 كجم وأولي 750، تكون المشتريات 7,800 كجم. والعمل عند 0.4 ساعة للوحدة و25 للساعة يكلف 25,500. افحص الطاقة وسياسة المخزون، وصنف التكاليف غير المباشرة إلى ثابتة ومتغيرة. [S18 §7.2 Production/Direct Materials/Direct Labor/Manufacturing Overhead]
- اربط التصنيع بالربح: تكلفة الإنتاج التام = إنتاج تحت التشغيل أول المدة + تكاليف التصنيع − إنتاج تحت التشغيل آخرها؛ وتكلفة المبيعات = مخزون تام أول المدة + تكلفة الإنتاج التام − مخزون تام آخرها. تُفصل مصاريف البيع والإدارة عن مخزون التصنيع. هامش المساهمة = المبيعات − جميع التكاليف المتغيرة، ومنها البيع المتغير؛ ويغطي الثابت ثم الربح. مثال أصلي: سعر 70 وتصنيع متغير 32 وعمولة 3؛ هامش الوحدة 35، ولبيع 2,400 وحدة يكون 84,000. [S19 §2.1 الشكلان 2.8–2.9؛ S24 §3.1 Unit/Total Contribution Margin]
- تتبع الموازنة النقدية توقيت التحصيل والسداد، بما فيه الائتمان والموردون وشراء الأصول والتمويل، وتستبعد الإهلاك. مثال أصلي: النقد الافتتاحي 12,000؛ ومبيعات الشهر الحالي والسابق 90,000 و60,000، يُحصّل 40% فوراً و60% في الشهر التالي. المقبوضات 72,000. مدفوعات التشغيل 68,000 والمعدات 15,000 تترك 1,000 قبل التمويل. للاحتفاظ بحد أدنى 8,000 نحتاج قرضاً 7,000، بافتراض عدم دفع فوائد أو رسوم قرض في الفترة. [S25 §7.3 Cash Budget]
- تتوقع قائمة الدخل التقديرية الربح، والميزانية الأرصدة، وقائمة التدفقات حركة النقد التشغيلية والاستثمارية والتمويلية. ويجب أن تتسق: يعدّل الربح الأرباح المحتجزة بعد التوزيعات؛ وتحدد سياسات التحصيل والمخزون والسداد رأس المال العامل؛ ويعدّل الإنفاق الرأسمالي والإهلاك الأصول؛ ويؤثر التمويل في الدين وحقوق الملكية والفوائد اللاحقة. أدرج في النقد طويل الأجل افتراضات النمو والتضخم والاستثمار والضرائب وخدمة الدين والتوزيعات. قارن الأهداف الاستراتيجية عبر سيناريوهات الربح والسيولة وحدد التمويل الخارجي؛ فقد يحتاج النمو المربح نقداً قبل تحصيل العملاء. [S26 §18.4 Balance sheet/Linkages؛ S20 §18.5 Funding needs/Value of Growth]
أخطاء شائعة في هذا الفصل
- الركود الخارجي تهديد وليس ضعفاً داخلياً، ونقص المهارة داخل المنشأة ضعف. صنف العامل قبل اختيار الإجراء. [S3 §9.3؛ S4 §8.3]
- لا تطبق معدل تعلم 80% على كل وحدة متعاقبة؛ فهو هنا يخص متوسط الزمن التراكمي عند تضاعف الإنتاج التراكمي. [S12 ص13 Learning curve]
- تستخدم الموازنة المعدلة للنشاط الفعلي معدلات الموازنة؛ وإحلال الأسعار الفعلية يخفي فروق السعر أو الإنفاق. [S17 Flexible vs flexed budget]
- مشتريات المواد والمواد المستخدمة والوحدات المنتجة والمباعة كميات مختلفة عند تغير المخزون. [S18 §7.2 Direct Materials؛ S19 §2.1 Manufacturing Organizations]
- الربح ليس النقد: قد تسبق المبيعات الآجلة التحصيل، ويستهلك شراء المعدات نقداً دون اعتباره مصروف تشغيل فورياً. [S25 §7.3 Capital Asset/Cash Budget]
- المتوسط المرجح بالاحتمالات ليس وعداً ولا مقياساً كاملاً للمخاطر؛ افحص العجز في النتائج السلبية. [S13 §4.2 Mean؛ S20 §18.5 Scenarios]
بقية الفصول في الملخص الكامل
شراء واحد · وصول دائم · معه الملخص الشامل
خطة مراجعة 7 أيام
وزّعنا الفصول على 6 أيام حسب وزنها حتى يتقارب حمل كل يوم، واليوم السابع لاختبار كامل.
اليوم 1 · 20% من الاختبار
الفصل 1: التخطيط والموازنات والتنبؤ
اليوم 2 · 20% من الاختبار
الفصل 2: إدارة الأداء
اليوم 3 · 15% من الاختبار
الفصل 3: قرارات التقارير المالية الخارجية
اليوم 4 · 15% من الاختبار
الفصل 4: إدارة التكاليف
اليوم 5 · 15% من الاختبار
الفصل 5: الرقابة الداخلية
اليوم 6 · 15% من الاختبار
الفصل 6: التكنولوجيا والتحليلات
اليوم 7
اختبار تجريبي كامل: 100 سؤال في 180 دقيقة، ثم مراجعة «أخطاء شائعة» في الوحدات التي خسرت فيها.
قبل أن تقرأ: اعرف درجتك اليوم
10 أسئلة مجانية من أهم الوحدات، بدون تسجيل. تعرف بعدها من أي فصل تبدأ.
جرّب 10 أسئلة مجانية واعرف مستواكلمحة من كل فصل
أول ثلاث نقاط من كل فصل كما تظهر في الملخص.
الفصل 1: التخطيط والموازنات والتنبؤ
- تربط الاستراتيجية الغاية بالتنفيذ. تصف الرؤية المستقبل المنشود، وتوضح الرسالة طبيعة النشاط والعملاء المستهدفين…
- يحلل تشخيص الوضع نقطة الانطلاق. يفصل SWOT نقاط القوة والضعف الداخلية عن الفرص والتهديدات…
- تسعى قيادة التكلفة إلى ميزة في التكلفة، ويقدم التمايز خصائص يقدرها العميل، ويطبق التركيز…
الفصل 2: إدارة الأداء
- ضع المعايير قبل تقييم النتائج. يحدد نظام التكاليف المعيارية أسعار المدخلات وكمياتها المتوقعة لكل…
- صرّح بقاعدة الإشارة
- المواد
الفصل 3: قرارات التقارير المالية الخارجية
- اقرأ القوائم الأربع معاً
- يبدأ التدفق التشغيلي بالطريقة غير المباشرة بصافي الدخل، ثم تضاف المصروفات غير النقدية وتستبعد…
- يعرض التوحيد المجموعة الخاضعة للسيطرة كمنشأة واحدة. يطبق نموذج المنشأة ذات المصالح المتغيرة عند…
الفصل 4: إدارة التكاليف
- يتوقف سلوك التكلفة على الأفق الزمني والمدى الملائم. داخل مدى محدد: إجمالي التكلفة Y…
- تستخدم التكاليف الفعلية تكاليف مباشرة فعلية ومعدل تحميل فعليا؛ وتستخدم التكاليف العادية تكاليف مباشرة…
- تضم تكلفة الامتصاص التكاليف الصناعية المتغيرة ونصيب التكاليف الصناعية الثابتة في المخزون؛ أما المتغيرة…
الفصل 5: الرقابة الداخلية
- الرقابة تعطي تأكيداً معقولاً لا مطلقاً.
- قصور التصميم يعني أن الرقابة لا تحقق هدفها كما هُيئت.
- إعادة الأداء دليل أقوى على الفعالية التشغيلية من الاستفسار وحده.
الفصل 6: التكنولوجيا والتحليلات
- البيانات الرئيسية سمات مرجعية مستقرة؛ المعاملات أحداث.
- SaaS
- الاكتمال والدقة والتوقيت أبعاد جودة بيانات أساسية.
الملخص كاملًا مع الوصول الدائم
الملخص كاملًا (54 صفحة) يأتي مع الوصول الدائم لهذا الاختبار، ومعه كل الأسئلة والاختبارات التجريبية الكاملة. الفصل الأول مجاني للجميع.
أسئلة عن الملخص
هل الملخص مجاني؟
الفصل الأول مجاني للقراءة على صفحة الملخص. الملخص كاملًا يأتي مع الوصول الدائم لهذا الاختبار، ولا يشمله وصول 7 أيام.
هل يناسب اختبارات 1448؟
نعم. أوزان الوحدات ومعلومات الاختبار مكتوبة وفق آخر ما نشرته الجهة المنظمة، وتاريخ آخر تحقق مكتوب في الملخص. إذا تغيّرت المعايير نحدّث الملف، ومن اشترى يحمّل النسخة الجديدة.
هل في الملخص أسئلة؟
لا. الملخص للنقاط والأخطاء الشائعة فقط؛ قياس الدرجة والتدريب حسب نقاط الضعف والاختبارات التجريبية الكاملة على الموقع.
هل يُقرأ على الجوال؟
نعم. الصفحات بحجم A5 وعمود واحد، والفصول مرتبطة بالفهرس.
- عدد الصفحات
- 54
- الإصدار
- 1448هـ · 2026–2027
- اللغة
- العربية
- آخر تحديث
كل ملخصات اختبارات المحاسبة والضرائب
العودة إلى صفحة اختبار CMA الجزء الأول: التخطيط المالي والأداء والتحليلات
اشترِ هذا الاختبار
اختر المدة التي تكفيك حتى موعد اختبارك.
يشمل
- جلسات تدريب تكميلي بتوقيت: 100 سؤال في 180 دقيقة
- 500 سؤال: لكل خيار شرحه ومصدره
- تدريب يبدأ بأضعف وحداتك، ومراجعة لأخطائك
- الملخص الشامل 1448 (PDF)، مع الوصول الدائم فقط
سجّل الدخول بحساب Google ثم تنتقل مباشرة إلى صفحة الدفع.
ستنتقل إلى صفحة الدفع لدى Waffo Pancake (بالإنجليزية)، والمبلغ بالدولار ويحوّله بنكك إلى الريال. الدفع مرة واحدة دون تجديد تلقائي، ببطاقة Visa أو Mastercard (وتصلح بطاقة مدى التي تحمل أحد الشعارين) أو Apple Pay أو Google Pay، ويظهر في كشف حسابك «WAFFO». لا يُسترد المبلغ بعد الشراء.