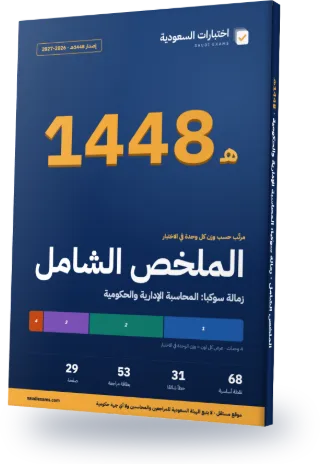
الملخص الشامل لزمالة سوكبا: المحاسبة الإدارية والحكومية 1448
كل نقاط الاختبار في ملف PDF من 29 صفحة، مرتبة من الوحدة الأكبر وزنًا إلى الأصغر. الفصول الثلاثة الأولى وحدها نحو 93% من أسئلة الاختبار.
- 29الصفحات
- 68النقاط الأساسية
- 31الأخطاء الشائعة
- 53بطاقات المراجعة
خريطة الملخص
كل فصل وحدة من وحدات الاختبار. الترتيب حسب وزن الوحدة في الاختبار الحقيقي.
| الفصل | الوحدة | الوزن | أسئلة الاختبار | نقاط الملخص |
|---|---|---|---|---|
| 1 | المحاسبة الإدارية | 36% | 13 | 18 |
| 2 | محاسبة التكاليف | 35% | 13 | 16 |
| 3 | المحاسبة في الوحدات الحكومية | 23% | 8 | 16 |
| 4 | المنشآت غير الهادفة للربح | 7% | 2 | 18 |
الفصل الأول كاملًا: المحاسبة الإدارية
36% من الاختبار، نحو 13 سؤالًا. هذه نقاطه الأساسية كما في الملخص.
- المعيار هو تكلفة محددة سلفًا للوحدة؛ والانحراف = الفعلي − المعياري، ويكون غير ملائم (U) إذا زادت التكلفة الفعلية، وملائمًا (F) إذا قلّت.
- يُنسب انحراف سعر المادة غالبًا إلى إدارة المشتريات، وانحراف الكمية إلى الإنتاج، وانحراف الأجر إلى إدارة التوظيف، وانحراف الكفاءة إلى المشرف.
- انحراف المزيج = (الكمية الفعلية بالمزيج الفعلي − الكمية الفعلية بالمزيج المعياري) × السعر المعياري؛ وانحراف الناتج يقيس الفرق بين الناتج الفعلي والناتج المسموح من المدخلات الفعلية.
بقية الفصل الأول على هذه الصفحة
- وقت التعطل: انحراف وقت التعطل = ساعات التعطل × المعدل المعياري، ويُعدّ غير ملائم دائمًا.
- التحليل الثنائي للتكاليف الصناعية: انحراف الموازنة (الضبط) وانحراف الحجم؛ والثلاثي: الإنفاق والكفاءة والحجم؛ والرباعي: إنفاق متغير وكفاءة وإنفاق ثابت وحجم.
- مخزون الأمان يحمي من نفاد المخزون عند ارتفاع الاستخدام أو تأخر التوريد؛ والمخزون الأقصى = EOQ + مخزون الأمان عند وصول الطلبية.
- تصنيف ABC للمخزون: الفئة A قليلة العدد مرتفعة القيمة وتستحق أشد رقابة؛ والفئة C كثيرة العدد منخفضة القيمة وتكفيها رقابة بسيطة.
- الهندسة القيمية تعيد تصميم المنتج وعملياته لخفض التكلفة دون التضحية بما يقدّره العميل من وظائف؛ وكايزن يخفض التكلفة تدريجيًا بعد بدء الإنتاج.
- التكلفة على أساس الأنشطة تجمع التكاليف في مجمعات أنشطة وتحمّلها بمحركات تكلفة؛ وتعطي تكلفة أدق للمنتجات قليلة الحجم المعقدة مقارنة بساعات العمل المباشر.
- مستويات الأنشطة: على مستوى الوحدة، والدفعة، والمنتج، والمنشأة (الأخيرة لا تُحمّل بمحرك سببي).
- هامش المساهمة = سعر البيع − التكلفة المتغيرة؛ ونسبة هامش المساهمة = الهامش ÷ سعر البيع.
- الدخل التشغيلي = إجمالي هامش المساهمة − التكاليف الثابتة؛ وارتفاع الرافعة التشغيلية يعني حساسية أكبر للربح عند تغير المبيعات.
- تُقبل الطلبية الخاصة إذا كان سعرها يفوق التكلفة التفاضلية، مع وجود طاقة فائضة وعدم التأثير في المبيعات العادية.
- القرارات: الصنع أو الشراء (قارن التكاليف القابلة للتجنب)، والإيقاف (قارن هامش المساهمة بالثابتة القابلة للتجنب)، والمعالجة الإضافية (الإيراد الإضافي مقابل التكلفة الإضافية، وتُهمل تكلفة ما قبل نقطة الانفصال).
- التسعير بالتكلفة الإضافية: السعر = التكلفة × (1 + نسبة الإضافة)؛ أما التسعير المستهدف فيبدأ من السعر الذي يقبله السوق.
- سعر التحويل بين الأقسام قد يعتمد على السعر السوقي أو التكلفة أو التفاوض؛ وعند طاقة فائضة لدى البائع يكون الحد الأدنى هو التكلفة المتغيرة.
- الموازنة المرنة تعيد حساب التكاليف المتغيرة عند مستوى النشاط الفعلي، ولذلك تصلح للرقابة أكثر من الموازنة الثابتة.
- لا تشمل الموازنة النقدية المصروفات غير النقدية كالإهلاك؛ وتُظهر الفائض أو العجز والحاجة للاقتراض.
أخطاء شائعة في هذا الفصل
- انحراف السعر يُحسب على الكمية المشتراة إذا قيس عند الشراء، وعلى الكمية المستخدمة إذا قيس عند الاستخدام؛ وانحراف الكمية يُحسب دائمًا على الكمية المستخدمة. وكثيرًا ما يخطئ الطالب فيستعمل الكمية المشتراة في الانحراف الثاني.
- الكمية المعيارية المسموحة تُحسب على الإنتاج الفعلي لا على الإنتاج المخطط في الموازنة. فإن أُنتج 2,500 وحدة والموازنة 3,000، فاحسب المعيار على 2,500.
- انحراف حجم الإنتاج للتكاليف الثابتة يقيس استغلال الطاقة لا الإنفاق؛ ويكون غير ملائم إذا قلّت الساعات المعيارية المسموحة عن الطاقة العادية. وانحراف الإنفاق الثابت = الفعلي − الموازنة الثابتة.
- في EOQ يجب أن تكون وحدات الطلب والتكلفة منسجمة (سنويًا). ولا تتغير EOQ بتغير مدة التوريد، ولا تتضاعف بتضاعف الطلب؛ فمضاعفة الطلب أربع مرات تضاعف EOQ مرتين فقط بسبب الجذر التربيعي.
- لا تخلط بين التكلفة المستهدفة (تبدأ من السعر السوقي وتنزل إلى التكلفة) وتكلفة كايزن (خفض مستمر بنسب صغيرة للمنتجات القائمة في مرحلة التصنيع). ولاحظ هل الربح نسبة من السعر أم من التكلفة.
- في قرارات الطلب الخاص وقبول الطلبات أو الإيقاف تُحذف التكاليف الغارقة والثابتة غير القابلة للتجنب؛ ويُضاف الإيراد الضائع من بديل الطاقة (تكلفة الفرصة). فالتكلفة الكلية للوحدة ليست دائمًا التكلفة ذات الصلة.
- عند وجود مورد نادر لا تُرتّب المنتجات بهامش المساهمة للوحدة بل بهامش المساهمة لكل ساعة (أو وحدة) من المورد النادر؛ فقد يكون المنتج الأعلى هامشًا للوحدة هو الأقل ربحًا للساعة.
- قد يدفع ROI المدير إلى رفض مشروع عائده أقل من المتوسط الحالي حتى لو تجاوز الحد المطلوب، أما RI فيقبله. وتحسب مدة الاسترداد بلا خصم، فلا تُستعمل وحدها للحكم على الربحية. وفي تكلفة الجودة لا يُعدّ الفحص (التقييم) وقاية.
بقية الفصول في الملخص الكامل
شراء واحد · وصول دائم · معه الملخص الشامل
خطة مراجعة 7 أيام
وزّعنا الفصول على 6 أيام حسب وزنها حتى يتقارب حمل كل يوم، واليوم السابع لاختبار كامل.
اليوم 1 · 36% من الاختبار
الفصل 1: المحاسبة الإدارية
اليوم 2 · 35% من الاختبار
الفصل 2: محاسبة التكاليف
اليوم 3 · 23% من الاختبار
الفصل 3: المحاسبة في الوحدات الحكومية
اليوم 4 · 7% من الاختبار
الفصل 4: المنشآت غير الهادفة للربح
اليوم 5
اختبار تجريبي كامل: 36 سؤالًا في 108 دقيقة، ثم مراجعة «أخطاء شائعة» في الوحدات التي خسرت فيها.
كم إجابة صحيحة تحتاج؟
- درجة النجاح 60%22 إجابة صحيحة من 36
قبل أن تقرأ: اعرف درجتك اليوم
10 أسئلة مجانية من أهم الوحدات، بدون تسجيل. تعرف بعدها من أي فصل تبدأ.
جرّب 10 أسئلة مجانية واعرف مستواكلمحة من كل فصل
أول ثلاث نقاط من كل فصل كما تظهر في الملخص.
الفصل 1: المحاسبة الإدارية
- المعيار هو تكلفة محددة سلفًا للوحدة؛ والانحراف = الفعلي − المعياري، ويكون غير ملائم…
- يُنسب انحراف سعر المادة غالبًا إلى إدارة المشتريات، وانحراف الكمية إلى الإنتاج، وانحراف الأجر…
- انحراف المزيج = (الكمية الفعلية بالمزيج الفعلي − الكمية الفعلية بالمزيج المعياري) × السعر…
الفصل 2: محاسبة التكاليف
- محاسبة التكاليف تقيس تكلفة المنتج والخدمة لتقييم المخزون وتحديد تكلفة المبيعات، وتخدم التخطيط والرقابة…
- التكلفة المباشرة تُتتبع إلى المنتج اقتصاديًا (خشب الطاولة، أجر النجار)، وغير المباشرة تُوزَّع بأساس…
- تكاليف المنتج (مواد، أجور، تكاليف صناعية غير مباشرة) تُرسمل في المخزون حتى البيع، وتكاليف…
الفصل 3: المحاسبة في الوحدات الحكومية
- أساس الاستحقاق يثبت المعاملة عند وقوع الحدث لا عند الدفع؛ الأساس النقدي يثبتها عند…
- الأمر الملكي 51574 (1440/9/13) خوّل وزارة المالية بتبني معايير المحاسبة للقطاع العام وتحديثها.
- الإصدار الرابع (2025) من الدليل اعتُمد بقرار وزاري 50 (1447/1/7)، ويضم الإطار المفاهيمي و40…
الفصل 4: المنشآت غير الهادفة للربح
- صافي الأصول
- غير المقيدة
- المقيدة
الملخص كاملًا مع الوصول الدائم
الملخص كاملًا (29 صفحة) يأتي مع الوصول الدائم لهذا الاختبار، ومعه كل الأسئلة والاختبارات التجريبية الكاملة. الفصل الأول مجاني للجميع.
أسئلة عن الملخص
هل الملخص مجاني؟
الفصل الأول مجاني للقراءة على صفحة الملخص. الملخص كاملًا يأتي مع الوصول الدائم لهذا الاختبار، ولا يشمله وصول 7 أيام.
هل يناسب اختبارات 1448؟
نعم. أوزان الوحدات ومعلومات الاختبار مكتوبة وفق آخر ما نشرته الجهة المنظمة، وتاريخ آخر تحقق مكتوب في الملخص. إذا تغيّرت المعايير نحدّث الملف، ومن اشترى يحمّل النسخة الجديدة.
هل في الملخص أسئلة؟
لا. الملخص للنقاط والأخطاء الشائعة فقط؛ قياس الدرجة والتدريب حسب نقاط الضعف والاختبارات التجريبية الكاملة على الموقع.
هل يُقرأ على الجوال؟
نعم. الصفحات بحجم A5 وعمود واحد، والفصول مرتبطة بالفهرس.
- عدد الصفحات
- 29
- الإصدار
- 1448هـ · 2026–2027
- اللغة
- العربية
- آخر تحديث
كل ملخصات اختبارات المحاسبة والضرائب
العودة إلى صفحة اختبار زمالة الهيئة السعودية للمراجعين والمحاسبين: مادة المحاسبة الإدارية والحكومية
اشترِ هذا الاختبار
اختر المدة التي تكفيك حتى موعد اختبارك.
يشمل
- اختبارات كاملة: 36 سؤالًا في 108 دقيقة، ودرجة لكل وحدة
- 315 سؤالًا: لكل خيار شرحه ومصدره
- تدريب يبدأ بأضعف وحداتك، ومراجعة لأخطائك
- الملخص الشامل 1448 (PDF)، مع الوصول الدائم فقط
سجّل الدخول بحساب Google ثم تنتقل مباشرة إلى صفحة الدفع.
ستنتقل إلى صفحة الدفع لدى Waffo Pancake (بالإنجليزية)، والمبلغ بالدولار ويحوّله بنكك إلى الريال. الدفع مرة واحدة دون تجديد تلقائي، ببطاقة Visa أو Mastercard (وتصلح بطاقة مدى التي تحمل أحد الشعارين) أو Apple Pay أو Google Pay، ويظهر في كشف حسابك «WAFFO». لا يُسترد المبلغ بعد الشراء.