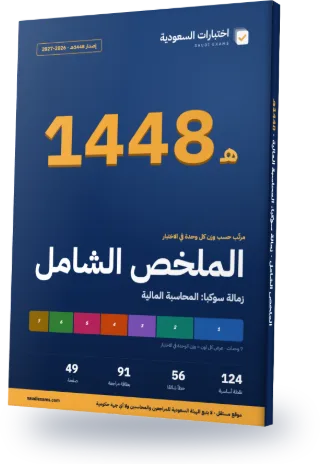
الملخص الشامل لزمالة سوكبا: المحاسبة المالية 1448
كل نقاط الاختبار في ملف PDF من 49 صفحة، مرتبة من الوحدة الأكبر وزنًا إلى الأصغر. الفصول الثلاثة الأولى وحدها نحو 52% من أسئلة الاختبار.
- 49الصفحات
- 124النقاط الأساسية
- 56الأخطاء الشائعة
- 91بطاقات المراجعة
خريطة الملخص
كل فصل وحدة من وحدات الاختبار. الترتيب حسب وزن الوحدة في الاختبار الحقيقي.
| الفصل | الوحدة | الوزن | أسئلة الاختبار | نقاط الملخص |
|---|---|---|---|---|
| 1 | السياسات والأحداث والقياسات الخاصة | 22% | 13 | 18 |
| 2 | المخزون والأصول غير المتداولة | 17% | 10 | 18 |
| 3 | النقدية والأدوات المالية والمدينون | 13% | 8 | 16 |
| 4 | عقود الإيجار والالتزامات وحقوق الملكية | 13% | 8 | 18 |
| 5 | القوائم الموحدة وتجميع الأعمال والاستثمارات | 13% | 8 | 18 |
| 6 | الإيرادات والزكاة وضرائب الدخل | 12% | 7 | 18 |
| 7 | إطار مفاهيم التقرير المالي والدورة المحاسبية | 10% | 6 | 18 |
الفصل الأول كاملًا: السياسات والأحداث والقياسات الخاصة
22% من الاختبار، نحو 13 سؤالًا. هذه نقاطه الأساسية كما في الملخص.
- IAS 8: يُطبق التغيير في السياسة المحاسبية بأثر رجعي ما لم يكن ذلك غير عملي، ويُطبق التغيير في التقدير مستقبليًا في فترة التغيير والفترات اللاحقة، ويُصحح الخطأ الجوهري لفترة سابقة بإعادة عرض أرقام المقارنة أو الرصيد الافتتاحي لأقدم فترة معروضة. (u6.1)
- IAS 10: الحدث المعدِّل يقدم دليلًا على ظرف قائم في تاريخ التقرير، مثل تسوية قضية بعد نهاية السنة أو إفلاس عميل كان متعثرًا أو اكتشاف غش. والحدث غير المعدِّل ينشأ بعد تاريخ التقرير، مثل حريق أو انخفاض أسعار الاستثمارات في السوق، ويُفصح عنه إذا كان جوهريًا. (u6.1)
- IAS 10: إذا قررت الإدارة بعد تاريخ التقرير تصفية المنشأة أو لم يعد لها بديل واقعي سوى ذلك، فلا تُعد القوائم على أساس الاستمرارية. وفي المملكة تُعد القوائم عندئذٍ وفق معيار التقرير المالي على أساس التصفية المعتمد من الهيئة. (u6.1)
بقية الفصل الأول على هذه الصفحة
- IAS 24: من الأطراف ذات العلاقة الشركة الأم والتابعة والزميلة والمشروع المشترك وموظفو الإدارة الرئيسيون وأفراد أسرهم المقربون وخطط منافع ما بعد التوظيف. ولا يُعد طرفًا ذا علاقة لمجرد التعامل: الممول أو النقابة أو جهة حكومية أو عميل رئيسي أو مورد رئيسي. ويُفصح عن تعويضات موظفي الإدارة الرئيسيين. (u6.2)
- IAS 33 الفقرة 10: ربحية السهم الأساسية = الربح العائد لحملة الأسهم العادية في الشركة الأم ÷ المتوسط المرجح لعدد الأسهم العادية القائمة. تُطرح من الربح توزيعات الأسهم الممتازة المجمعة عن الفترة سواء أُعلنت أم لا، وغير المجمعة إذا أُعلنت. (u6.2)
- IAS 33: في ربحية السهم المخفضة تُضاف إلى البسط فوائد السندات القابلة للتحويل بعد الضريبة وتُضاف أسهم التحويل إلى المقام، وتُعالج الخيارات بطريقة أسهم الخزينة (الأسهم المصدرة دون مقابل فقط)، ولا تدخل الأدوات المعاكسة للتخفيض. (u6.2)
- IFRS 2: الدفع المسدد بأدوات حقوق الملكية يُقاس بالقيمة العادلة في تاريخ المنح ويُوزع على فترة الاستحقاق مقابل حقوق الملكية؛ شروط السوق تدخل في القيمة العادلة عند المنح، وشروط الاستحقاق غير السوقية تُعدِّل عدد الأدوات المتوقع استحقاقها. الدفع المسدد نقدًا يُثبت التزامًا يُعاد قياسه بالقيمة العادلة حتى السداد. (u6.2)
- IAS 19: المنافع قصيرة الأجل تُثبت بمبلغها غير المخصوم، وفي خطة الاشتراكات المحددة يكون المصروف هو الاشتراك المستحق. في خطة المنافع المحددة: تكلفة الخدمة وصافي الفائدة في الربح أو الخسارة، وإعادة القياس (الأرباح والخسائر الاكتوارية والعائد على أصول الخطة عدا الفائدة) في الدخل الشامل الآخر دون إعادة تصنيف لاحقًا. (u6.3)
- IAS 19: يُخصم التزام المنافع المحددة بمعدل عوائد سندات الشركات عالية الجودة، أو السندات الحكومية إذا لم توجد سوق نشطة لتلك السندات. مكافأة نهاية الخدمة في المملكة خطة منافع محددة غير ممولة غالبًا. (u6.3)
- IAS 26: تعد خطة التقاعد نفسها تقاريرها؛ خطة الاشتراكات المحددة تعرض صافي الأصول المتاحة للمنافع، وخطة المنافع المحددة تعرض كذلك القيمة الحالية الاكتوارية للمنافع الموعودة. (u6.3)
- IAS 21: العملة الوظيفية هي عملة البيئة الاقتصادية الرئيسية التي تعمل فيها المنشأة. عند ترجمة عملية أجنبية إلى عملة العرض: الأصول والالتزامات بسعر الإقفال، والإيرادات والمصروفات بأسعار تواريخ المعاملات (أو المتوسط تقريبًا)، والفروق في الدخل الشامل الآخر وتُعاد إلى الربح أو الخسارة عند استبعاد العملية. (u6.4)
- IAS 29: في الاقتصاد ذي التضخم الجامح تُعاد صياغة القوائم بمؤشر الأسعار العام بوحدة القياس الجارية في تاريخ التقرير؛ البنود النقدية لا تُعاد صياغتها، ويُثبت ربح أو خسارة صافي المركز النقدي في الربح أو الخسارة. من المؤشرات أن يقارب التضخم التراكمي خلال ثلاث سنوات 100% أو يتجاوزها. (u6.4)
- محاسبة الفروع: حساب جاري الفرع في دفاتر المركز الرئيسي يقابله حساب المركز الرئيسي في دفاتر الفرع، ويُستبعد الحسابان عند إعداد القوائم المجمعة، كما يُستبعد الربح غير المحقق في بضاعة محولة للفرع بأعلى من التكلفة ولم تُبع بعد. (u6.4)
- IAS 34 وIFRS 8: تستخدم التقارير الأولية السياسات المحاسبية نفسها للقوائم السنوية، ويُقاس مصروف الضريبة فيها بالمعدل الفعلي المتوقع للسنة كاملة. وفي IFRS 8 يكون القطاع واجب الإفصاح إذا بلغت إيراداته أو ربحه أو خسارته أو أصوله 10% أو أكثر من الإجمالي (الفقرة 13)، ويجب أن تغطي الإيرادات الخارجية للقطاعات المفصح عنها 75% على الأقل من إيرادات المنشأة. (u6.4)
- IAS 36: تُختبر الشهرة والأصول غير الملموسة غير محددة العمر والأصول غير الملموسة غير المتاحة للاستخدام بعد سنويًا، وغيرها عند وجود مؤشر هبوط. خسارة الوحدة المولدة للنقد تُحمّل على الشهرة أولًا ثم على باقي الأصول بنسبة قيمها الدفترية، دون أن تنزل قيمة أي أصل عن أعلى قيمته العادلة ناقصًا تكاليف الاستبعاد أو قيمته قيد الاستخدام أو الصفر. (u6.5)
- IAS 23: الأصل المؤهل يحتاج فترة طويلة ليصبح جاهزًا للاستخدام أو البيع. للقرض المحدد تُرسمل التكلفة الفعلية ناقصًا عائد الاستثمار المؤقت للأموال، وللقروض العامة يُطبق معدل الرسملة على النفقات. تبدأ الرسملة عند تحقق النفقات وتكاليف الاقتراض والأنشطة معًا، وتُعلق خلال توقف التطوير الفعلي فترات طويلة، وتتوقف عند اكتمال معظم الأنشطة. (u6.5)
- IFRS 13: المستوى 1 أسعار معلنة في سوق نشطة لأصول مطابقة، والمستوى 2 مدخلات قابلة للملاحظة غير أسعار المستوى 1، والمستوى 3 مدخلات غير قابلة للملاحظة. يُقاس الأصل غير المالي على أساس أعلى وأفضل استخدام من منظور المشاركين في السوق، في السوق الرئيسية أو الأكثر فائدة إن لم توجد. (u6.5)
- IAS 20 وIAS 41 وIFRS 17 وIFRS 6 وIFRS for SMEs: تُثبت المنحة الحكومية بأسلوب الدخل عند وجود تأكيد معقول على الالتزام بشروطها واستلامها، ومنحة الأصل تُعرض دخلًا مؤجلًا أو تُطرح من قيمة الأصل. الأصل الحيوي يُقاس بالقيمة العادلة ناقصًا تكاليف البيع والتغير في الربح أو الخسارة. يقيس IFRS 17 العقود بالتدفقات النقدية للوفاء زائد هامش الخدمة التعاقدية. نفقات الاستكشاف والتقويم في IFRS 6 تُقاس بالتكلفة ويُختبر هبوطها عند وجود مؤشرات. وفي المملكة تطبق المنشآت الصغيرة والمتوسطة معيارها المعتمد، ويجوز لها اختيار المعايير الكاملة بشرط تطبيقها كلها والاستمرار عليها. (u6.6)
أخطاء شائعة في هذا الفصل
- التحول من طريقة استهلاك إلى أخرى تغيير في التقدير المحاسبي ويُطبق مستقبليًا، أما التحول من نموذج التكلفة إلى نموذج القيمة العادلة في العقارات الاستثمارية فتغيير في السياسة المحاسبية.
- توزيعات الأرباح المعلنة بعد تاريخ التقرير لا تُثبت التزامًا في قائمة المركز المالي، بل يُفصح عنها في الإيضاحات لأنها حدث غير معدِّل.
- أسهم المنحة وتجزئة الأسهم لا تُرجَّح زمنيًا: تُعامل كأنها قائمة منذ بداية أقدم فترة معروضة، وتُعدَّل ربحية السهم للفترة المقارنة أيضًا.
- في الدفع على أساس السهم المسدد بأدوات حقوق الملكية لا يُعاد قياس القيمة العادلة بعد تاريخ المنح، بينما يُعاد قياس الالتزام في الدفع المسدد نقدًا في كل تاريخ تقرير حتى السداد.
- خسارة هبوط الشهرة لا تُعكس في فترة لاحقة أبدًا (IAS 36 الفقرة 124)، أما خسارة هبوط الأصول الأخرى فيجوز عكسها في حدود القيمة الدفترية لو لم يُثبت الهبوط.
- تكاليف المعاملة لا تُطرح من القيمة العادلة في IFRS 13 لأنها خاصة بالمعاملة، أما تكاليف النقل إلى السوق الرئيسية فتُطرح إذا كان الموقع خاصية للأصل.
- مكافأة نهاية الخدمة ليست خطة اشتراكات محددة: الالتزام يُقاس اكتواريًا ويُخصم، ولا يكفي إثبات المبلغ المستحق لو انتهت الخدمة في تاريخ التقرير.
- النباتات المثمرة كأشجار النخيل تُعالج ضمن IAS 16 بوصفها عقارات وآلات ومعدات، أما الثمار التي تنمو عليها فأصول حيوية ضمن IAS 41.
بقية الفصول في الملخص الكامل
شراء واحد · وصول دائم · معه الملخص الشامل
خطة مراجعة 7 أيام
وزّعنا الفصول على 6 أيام حسب وزنها حتى يتقارب حمل كل يوم، واليوم السابع لاختبار كامل.
اليوم 1 · 22% من الاختبار
الفصل 1: السياسات والأحداث والقياسات الخاصة
اليوم 2 · 17% من الاختبار
الفصل 2: المخزون والأصول غير المتداولة
اليوم 3 · 13% من الاختبار
الفصل 3: النقدية والأدوات المالية والمدينون
اليوم 4 · 13% من الاختبار
الفصل 4: عقود الإيجار والالتزامات وحقوق الملكية
اليوم 5 · 13% من الاختبار
الفصل 5: القوائم الموحدة وتجميع الأعمال والاستثمارات
اليوم 6 · 22% من الاختبار
الفصل 6: الإيرادات والزكاة وضرائب الدخل
الفصل 7: إطار مفاهيم التقرير المالي والدورة المحاسبيةاليوم 7
اختبار تجريبي كامل: 60 سؤالًا في 180 دقيقة، ثم مراجعة «أخطاء شائعة» في الوحدات التي خسرت فيها.
كم إجابة صحيحة تحتاج؟
- درجة النجاح 60%36 إجابة صحيحة من 60
قبل أن تقرأ: اعرف درجتك اليوم
10 أسئلة مجانية من أهم الوحدات، بدون تسجيل. تعرف بعدها من أي فصل تبدأ.
جرّب 10 أسئلة مجانية واعرف مستواكلمحة من كل فصل
أول ثلاث نقاط من كل فصل كما تظهر في الملخص.
الفصل 1: السياسات والأحداث والقياسات الخاصة
- IAS 8
- IAS 10
- IAS 10
الفصل 2: المخزون والأصول غير المتداولة
- تكلفة المخزون = تكاليف الشراء + تكاليف التحويل + التكاليف الأخرى اللازمة لإيصاله إلى…
- تُوزع تكاليف الإنتاج غير المباشرة الثابتة على أساس الطاقة العادية؛ وما لم يُوزع بسبب…
- طرق التكلفة
الفصل 3: النقدية والأدوات المالية والمدينون
- تصنف التدفقات النقدية في ثلاثة أنشطة
- السحب على المكشوف المستحق عند الطلب، إذا كان جزءًا من إدارة النقد، يدخل ضمن…
- ضرائب الدخل المدفوعة تصنف تشغيلية ما لم يمكن ربطها تحديدًا بنشاط استثماري أو تمويلي…
الفصل 4: عقود الإيجار والالتزامات وحقوق الملكية
- العقد يكون عقد إيجار أو يتضمنه إذا منح الحق في السيطرة على استخدام أصل…
- يجوز للمستأجر عدم الاعتراف بأصل حق الاستخدام والالتزام في العقود قصيرة الأجل (12 شهرًا…
- دفعات الإيجار في الالتزام
الفصل 5: القوائم الموحدة وتجميع الأعمال والاستثمارات
- طريقة الاستحواذ أربع خطوات
- تُقاس الأصول القابلة للتحديد والالتزامات المتحملة بقيمها العادلة في تاريخ الاستحواذ، مع استثناءات محددة…
- الشهرة = العوض المحوَّل + الحصص غير المسيطرة + القيمة العادلة للحصة السابقة −…
الفصل 6: الإيرادات والزكاة وضرائب الدخل
- يُعد العقد قائمًا لأغراض المعيار الدولي للتقرير المالي 15 إذا وافق عليه الطرفان، وأمكن…
- التزام الأداء وعد في العقد بنقل سلعة أو خدمة مميزة، أو سلسلة من السلع…
- سعر المعاملة هو العوض الذي تتوقع المنشأة استحقاقه مقابل نقل السلع أو الخدمات، ولا…
الفصل 7: إطار مفاهيم التقرير المالي والدورة المحاسبية
- التقرير المالي ذو الغرض العام يخدم المستثمرين والمقرضين والدائنين الآخرين الحاليين والمحتملين في قرارات…
- الملاءمة
- التمثيل الصادق
الملخص كاملًا مع الوصول الدائم
الملخص كاملًا (49 صفحة) يأتي مع الوصول الدائم لهذا الاختبار، ومعه كل الأسئلة والاختبارات التجريبية الكاملة. الفصل الأول مجاني للجميع.
أسئلة عن الملخص
هل الملخص مجاني؟
الفصل الأول مجاني للقراءة على صفحة الملخص. الملخص كاملًا يأتي مع الوصول الدائم لهذا الاختبار، ولا يشمله وصول 7 أيام.
هل يناسب اختبارات 1448؟
نعم. أوزان الوحدات ومعلومات الاختبار مكتوبة وفق آخر ما نشرته الجهة المنظمة، وتاريخ آخر تحقق مكتوب في الملخص. إذا تغيّرت المعايير نحدّث الملف، ومن اشترى يحمّل النسخة الجديدة.
هل في الملخص أسئلة؟
لا. الملخص للنقاط والأخطاء الشائعة فقط؛ قياس الدرجة والتدريب حسب نقاط الضعف والاختبارات التجريبية الكاملة على الموقع.
هل يُقرأ على الجوال؟
نعم. الصفحات بحجم A5 وعمود واحد، والفصول مرتبطة بالفهرس.
- عدد الصفحات
- 49
- الإصدار
- 1448هـ · 2026–2027
- اللغة
- العربية
- آخر تحديث
كل ملخصات اختبارات المحاسبة والضرائب
العودة إلى صفحة اختبار زمالة الهيئة السعودية للمراجعين والمحاسبين: مادة المحاسبة المالية
اشترِ هذا الاختبار
اختر المدة التي تكفيك حتى موعد اختبارك.
يشمل
- اختبارات كاملة: 60 سؤالًا في 180 دقيقة، ودرجة لكل وحدة
- 341 سؤالًا: لكل خيار شرحه ومصدره
- تدريب يبدأ بأضعف وحداتك، ومراجعة لأخطائك
- الملخص الشامل 1448 (PDF)، مع الوصول الدائم فقط
سجّل الدخول بحساب Google ثم تنتقل مباشرة إلى صفحة الدفع.
ستنتقل إلى صفحة الدفع لدى Waffo Pancake (بالإنجليزية)، والمبلغ بالدولار ويحوّله بنكك إلى الريال. الدفع مرة واحدة دون تجديد تلقائي، ببطاقة Visa أو Mastercard (وتصلح بطاقة مدى التي تحمل أحد الشعارين) أو Apple Pay أو Google Pay، ويظهر في كشف حسابك «WAFFO». لا يُسترد المبلغ بعد الشراء.