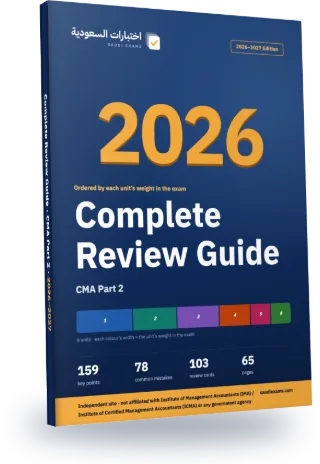
الملخص الشامل لـCMA الجزء الثاني 1448
كل نقاط الاختبار في ملف PDF من 65 صفحة، مرتبة من الوحدة الأكبر وزنًا إلى الأصغر. الفصول الثلاثة الأولى وحدها نحو 65% من أسئلة الاختبار.
- 65الصفحات
- 159النقاط الأساسية
- 78الأخطاء الشائعة
- 103بطاقات المراجعة
خريطة الملخص
كل فصل وحدة من وحدات الاختبار. الترتيب حسب وزن الوحدة في الاختبار الحقيقي.
| الفصل | الوحدة | الوزن | أسئلة الاختبار | نقاط الملخص |
|---|---|---|---|---|
| 1 | تحليل قرارات الأعمال | 25% | 25 | 26 |
| 2 | تحليل القوائم المالية | 20% | 20 | 20 |
| 3 | تمويل الشركات | 20% | 20 | 38 |
| 4 | الأخلاقيات المهنية | 15% | 15 | 27 |
| 5 | إدارة مخاطر المنشأة | 10% | 10 | 23 |
| 6 | قرارات الاستثمار الرأسمالي | 10% | 10 | 25 |
الفصل الأول كاملًا: تحليل قرارات الأعمال
25% من الاختبار، نحو 25 سؤالًا. هذه نقاطه الأساسية كما في الملخص.
- مساهمة الوحدة=P−V، والمساهمة الكلية=Q×(P−V)، وربح التشغيل=المساهمة−F. عند سعر 70 ومتغيرة 42 وحجم 1,200 وثابتة 20,000 يكون الربح 13,600. أدرج كل متغيرة مرتبطة بالبيع مثل العمولة والتوصيل إذا نصت المسألة. (OpenStax المحاسبة الإدارية 3.1–3.2)
- التعادل بالوحدات=F÷مساهمة الوحدة؛التعادل بالإيراد=F÷نسبة المساهمة. لا تقسم الثابتة على السعر أو على نسبة المتغيرة. عند مساهمة 28 وثابتة 19,600 يكون التعادل 700 وحدة. (OpenStax3.2)
- هدف الربح قبل الضريبة:Q=(F+الهدف)÷مساهمة الوحدة. هدف بعد الضريبة 18,000 بمعدل 25% يعني 24,000 قبل الضريبة، عند غياب الفائدة والفروق الأخرى. معF=36,000 ومساهمة 20 يلزم 3,000 وحدة. (OpenStax3.2،After-Tax Target Profit)
بقية الفصل الأول على هذه الصفحة
- مزيج الوحدات:سلة افتراضية من 2A و1B، ومساهمتهما 12 و18 للوحدة، تعطي 42 للسلة. ثابتة 25,200 تتطلب 600 سلة، أي 1,200A و600B. السلة أداة تحليل وليست شرطًا أن تباع حزمة فعلية. (OpenStax3.4)
- مزيج الإيرادات:إذا جاء 60% من الإيراد منA بنسبة مساهمة 30% والباقي منB بنسبة 50%، فالنسبة الموزونة 38%. ثابتة 19,000 تتطلب إيراد 50,000. لا تستخدم أوزان الوحدات مباشرة لمتوسط نسب الإيراد. (OpenStax3.4؛حساب موزون على الأساس المحدد)
- هامش الأمان=المبيعات الفعلية−التعادل؛نسبته=الهامش÷الفعلية. مبيعات 200,000 وتعادل 150,000 تعطي 50,000 أو 25%. هو هامش انخفاض قبل الخسارة وفق النموذج، وليس احتمالًا إحصائيًا للخسارة. (OpenStax3.5)
- درجة الرفع التشغيلي=المساهمة÷ربح التشغيل عند حجم معين. مساهمة 90,000 وربح 30,000 تعطي 3. زيادة حجم 4% مع ثبات السعر والمتغيرة والثابتة ضمن النطاق تعني زيادة الربح 12%. عند ربح صفر تكون النسبة غير معرفة. (OpenStax3.5)
- الحساسية تعزل أثر تغير مدخل؛السيناريو يجمع فروضًا متناسقة. لا ترفع السعر في الجدول وتفترض بقاء الطلب دون سبب. إذا احتاج الحجم مصنعًا إضافيًا، فأعد تقدير الثابتة بدل تمديد خط قديم خارج النطاق. (OpenStax3.3؛3.5)
- التكلفة الملائمة مستقبلية وتختلف بين البدائل. التكلفة الغارقة حدثت سابقًا ولا تتغير. لكن قيمة بيع أصل الآن أو استخدام طاقته في نشاط آخر قد تكون ذات صلة حتى إن كانت قيمته الدفترية غارقة. افصل المصطلحات عن النقد الحقيقي. (OpenStax10.1)
- فرصة بديلة:إذا كان استخدام آلة في منتجX يمنع مساهمةY بمبلغ 8,000، فأدرج 8,000 تكلفة فرصة فيX حتى دون فاتورة. لا تضف مرة أخرى تكلفة تم احتسابها بالفعل ضمن المساهمة المفقودة. (OpenStax10.1)
- عنق زجاجة واحد:رتّب المنتجات بمساهمة وحدة المورد النادر، مع مراعاة الطلب. Aمساهمته40 ويحتاج 4 ساعات، وBمساهمته24 ويحتاج ساعتين؛Aيعطي10 للساعة وBيعطي12. مع 100 ساعة وطلبBحتى30 وحدة، خصص 60 ساعة له، ثم 40 ساعة إلىA فتنتج 10 وحدات. (OpenStax3.4؛10.1،موارد محدودة وتكلفة فرصة)
- الطلب الخاص عند طاقة عاطلة:قارن الإيراد الإضافي بكل تكلفة تتغير. طلب 500 وحدة بسعر 22 ومتغيرة 16، ويحتاج إعدادًا إضافيًا1,000، يضيف 2,000. إن شغل الطلب طاقة تباع عادةً بسعر أعلى، أضف المساهمة المتروكة وافحص أثر السعر على العملاء الحاليين. (OpenStax10.2)
- التصنيع أو الشراء:لمتطلب 1,000 وحدة، تكلفة صنع متجنبة 9 للوحدة وثابتة خاصة 2,000 يمكن إلغاؤها، مقابل شراء 12 للوحدة. الصنع الملائم 11,000 مقابل 12,000، فيوفر 1,000 قبل أي استخدام بديل أو اختلاف جودة وتوريد. الثابتة العامة المستمرة لا تصبح وفرًا بإعادة توزيعها. (OpenStax10.3)
- إيقاف قسم:أثر الإغلاق=الثابتة المتجنبة−المساهمة المفقودة±آثار أخرى. مساهمة 50,000 وثابتة متجنبة 35,000 تعني انخفاض الربح 15,000 عند الإغلاق، حتى لو أظهر التقرير خسارة بعد تكاليف مقر موزعة. أدرج تكاليف الإغلاق والمبيعات المكملة أيضًا. (OpenStax10.4)
- المعالجة الإضافية:قارن الزيادة في الإيراد بتكاليف المعالجة والفرصة الإضافية. بيع عند الانفصال 28,000 أو بعد المعالجة 45,000 بكلفة 12,000 يضيف 5,000. التكلفة المشتركة المحققة قبل الانفصال لا تختلف بين البديلين؛قد تكون مهمة لقرار بدء دورة إنتاج لم يُلتزم بها بعد. (OpenStax10.5)
- بعد الضريبة:إذا كان فرق ربح قبل الضريبة 10,000 وكل آثاره تخضع لمعدل 30% مع تحقق الوفر، فالفرق بعد الضريبة 7,000. لا تفترض قابلية خصم كل بند أو تحقق درع الضريبة إذا نص السؤال على غير ذلك. وافصل النقد والتوقيت في القرارات الممتدة. (OpenStax10.1؛IMA LOS C.2.m؛حساب الضريبة وفق الفرض)
- ثلاث بدايات للتسعير:التكلفة تبدأ بما تنفقه الشركة، والمقارنات تبدأ ببدائل السوق المتكافئة، والقيمة تبدأ بمنافع العميل واستعداده للدفع. قارن الضمان والخدمة والجودة قبل اعتبار فرق السعر وحده دليلًا على ضرورة التخفيض. (OpenStax التسويق 12.3)
- زيادة على التكلفة وهامش السعر يختلفان. تكلفة 60 مع زيادة 25% تعطي 75؛أما هامش 25% من سعر البيع فيعطي 60÷0.75=80. في الأول الربح نسبة من التكلفة؛في الثاني من الإيراد. (OpenStax التسويق 12.3؛ACCA التكلفة المستهدفة)
- عائد الاستثمار المستهدف:سعر الوحدة=التكلفة الكلية للوحدة+(الاستثمار×العائد المستهدف)÷الحجم. تكلفة 20 واستثمار 200,000 وعائد 15% وحجم 10,000 تعطي 23. السعر الحسابي يحتاج فحص قبول السوق والحجم المفترض. (OpenStax التسويق 12.3،Target Return؛معادلة من توزيع هدف الربح)
- التكلفة المستهدفة تبدأ بسعر مقبول ثم تخصم الربح. سعر 90 وهامش 20% من السعر يعطي تكلفة 72؛إذا كانت المقدرة 78 فالفجوة 6. لا تعالجها تلقائيًا برفع السعر عن استعداد العميل للدفع. (ACCA Target costing and life-cycle costing،Target Costing)
- هندسة القيمة تخفض تكلفة تلبية الوظائف التي يقدرها العميل. استبعد التعقيد غير المفيد وإعادة العمل القابلة للمنع، مع الحفاظ على الأمان والوظيفة والقيمة المدركة. في دورة الحياة احسب التصميم والتصنيع والضمان والتخلص، لا تكلفة المصنع وحدها. (ACCA،Value Engineering وLife-cycle Costing)
- مرونة المنتصف بالمقدار المطلق=|(Q2−Q1)÷متوسطQ|÷|(P2−P1)÷متوسطP|. منP=30,Q=100 إلىP=27,Q=130:المرونة≈2.48. أكبر من 1 مرن؛أقل من 1 غير مرن؛يساوي 1 أحادي. استخدام المتوسط يعطي المقدار نفسه عند عكس الاتجاه. (OpenStax الاقتصاد 5.1)
- الإيراد=P×Q. محليًا، خفض السعر مع طلب مرن يرفع الإيراد، ومع طلب غير مرن يخفضه، مع ثبات العوامل الأخرى. الربح يخصم التكاليف؛قد يرفع التخفيض الإيراد ولا يحسن الربح إذا زادت التكلفة أكثر. افحص الكميات الفعلية بدل تطبيق استجابة ثابتة على تغير كبير. (OpenStax الاقتصاد 5.3)
- تعظيم الربح الداخلي يوازنMR وMC عندما تتحقق شروط النموذج. في المنافسة التامةMR=P؛للمحتكرMR يختلف عنP، فيختارQ ثم يقرأP من الطلب. مثالP=80−Q وMR=80−2Q وMC=20 يعطيQ30 وP50. لا تضع سعر المحتكر مساويًاMC تلقائيًا. (OpenStax الاقتصاد 8.2؛9.2)
- المنافسة الاحتكارية:منشآت كثيرة بمنتجات متمايزة؛احتكار القلة:عدد قليل مع تفاعل استراتيجي. الكارتل يقيد الإنتاج لرفع السعر، لكن لكل عضو حافز لتجاوز حصته؛الوصف الاقتصادي لا يبيح الممارسة قانونيًا. (OpenStax الاقتصاد 10،Key Terms؛10.2)
- زمن السعر مهم:سعر مؤقت قد يساهم في الثابتة عند طاقة عاطلة، لكن الاستمرار يحتاج تغطية الموارد وعائدًا مستدامًا. مراحل دورة المنتج تقديم ونمو ونضج وانحدار؛قد يلائم القشط منتجًا متميزًا بطلب مبكر أقل حساسية، بينما يحتاج الاختراق حجة حول الحجم والمنافسة. لا تفترض استراتيجية واحدة لجميع المراحل. (OpenStax التسويق 9.3؛12.3؛ملخص 12)
أخطاء شائعة في هذا الفصل
- خلط الإيراد بهامش المساهمة أو صافي الربح.
- خلط سلة افتراضية بعدد وحدات مادية أو بأوزان إيراد.
- نسيان رفع الربح بعد الضريبة إلى ما قبلها.
- اعتبارDOL ثابتًا لكل الأحجام حتى خارج الطاقة.
- تحميل القرار بتكلفة غارقة أو مشتركة لا تتغير.
- اعتبار راتب قابلًا للتجنب رغم إعادة تعيين الموظف بالراتب نفسه.
- اختيار المنتج بأعلى مساهمة للوحدة بدل وحدة المورد النادر.
- نسيان المساهمة المتروكة أو احتسابها مرتين.
- مقارنة سعر المورد بتكلفة كاملة تتضمن تخصيصات مستمرة.
- اعتبار كل زيادة إيراد سببًا كافيًا للمعالجة الإضافية.
- تطبيق نسبة هامش السعر كأنها زيادة على التكلفة.
- بدء التكلفة المستهدفة من التكلفة الحالية ثم فرض السعر على السوق.
- الخلط بين إشارة المرونة ومقدارها، أو بين أعلى إيراد وأعلى ربح.
- تجاهل رد المنافسين أو أثر تغيير السعر على الطلب.
بقية الفصول في الملخص الكامل
شراء واحد · وصول دائم · معه الملخص الشامل
خطة مراجعة 7 أيام
وزّعنا الفصول على 6 أيام حسب وزنها حتى يتقارب حمل كل يوم، واليوم السابع لاختبار كامل.
اليوم 1 · 25% من الاختبار
الفصل 1: تحليل قرارات الأعمال
اليوم 2 · 20% من الاختبار
الفصل 2: تحليل القوائم المالية
اليوم 3 · 20% من الاختبار
الفصل 3: تمويل الشركات
اليوم 4 · 15% من الاختبار
الفصل 4: الأخلاقيات المهنية
اليوم 5 · 10% من الاختبار
الفصل 5: إدارة مخاطر المنشأة
اليوم 6 · 10% من الاختبار
الفصل 6: قرارات الاستثمار الرأسمالي
اليوم 7
اختبار تجريبي كامل: 100 سؤال في 180 دقيقة، ثم مراجعة «أخطاء شائعة» في الوحدات التي خسرت فيها.
قبل أن تقرأ: اعرف درجتك اليوم
10 أسئلة مجانية من أهم الوحدات، بدون تسجيل. تعرف بعدها من أي فصل تبدأ.
جرّب 10 أسئلة مجانية واعرف مستواكلمحة من كل فصل
أول ثلاث نقاط من كل فصل كما تظهر في الملخص.
الفصل 1: تحليل قرارات الأعمال
- مساهمة الوحدة=P−V، والمساهمة الكلية=Q×(P−V)، وربح التشغيل=المساهمة−F. عند سعر 70 ومتغيرة 42 وحجم 1,200 وثابتة…
- التعادل بالوحدات=F÷مساهمة الوحدة؛التعادل بالإيراد=F÷نسبة المساهمة. لا تقسم الثابتة على السعر أو على نسبة المتغيرة…
- هدف الربح قبل الضريبة
الفصل 2: تحليل القوائم المالية
- التحليل الأفقي
- الحجم المشترك
- السيولة
الفصل 3: تمويل الشركات
- عائد فترة الاحتفاظ=(سعر النهاية−سعر البداية+التوزيع النقدي)÷سعر البداية. سهم اشتُري بسعر 40 وبيع بسعر 43…
- تؤثر المخاطر المنتظمة في الأسواق عموماً، ويمكن للتنويع تقليل المخاطر الخاصة بالشركة. مخاطر الائتمان…
- العائد المتوقع للمحفظة هو المتوسط المرجح لعوائد الأصول. وتعتمد المخاطر أيضاً على الارتباط؛ يفيد…
الفصل 4: الأخلاقيات المهنية
- أخلاقيات الأعمال تقوّم القرارات والسلوك تجاه المتأثرين بالنشاط، بما يتجاوز مجرد الربح. الإنصاف يعني…
- العناية الواجبة بحث متناسب وفحص للأدلة قبل القرار، وليست ضمانًا للنتيجة. المسؤولية الائتمانية تعني…
- مثلث الاحتيال
الفصل 5: إدارة مخاطر المنشأة
- ابدأ بالهدف
- أمثلة التصنيف
- الخطر القانوني والامتثال يتعلقان بآثار المتطلبات والعقود والقواعد، والسياسي بتغير بيئة الحكم أو السياسات…
الفصل 6: قرارات الاستثمار الرأسمالي
- التدفق الملائم هو الفرق المستقبلي بين الشركة مع المشروع وبدونه. يشمل الربح المحاسبي الاستحقاقات…
- استبعد الدراسة المكتملة غير القابلة للاسترداد كتكلفة غارقة، لكن أدرج القيمة المضحى بها عند…
- أدرج الآثار الجانبية مثل المساهمة المفقودة للمنتجات القائمة، لا إيراد المنتج الجديد وحده. مبيعات…
الملخص كاملًا مع الوصول الدائم
الملخص كاملًا (65 صفحة) يأتي مع الوصول الدائم لهذا الاختبار، ومعه كل الأسئلة والاختبارات التجريبية الكاملة. الفصل الأول مجاني للجميع.
أسئلة عن الملخص
هل الملخص مجاني؟
الفصل الأول مجاني للقراءة على صفحة الملخص. الملخص كاملًا يأتي مع الوصول الدائم لهذا الاختبار، ولا يشمله وصول 7 أيام.
هل يناسب اختبارات 1448؟
نعم. أوزان الوحدات ومعلومات الاختبار مكتوبة وفق آخر ما نشرته الجهة المنظمة، وتاريخ آخر تحقق مكتوب في الملخص. إذا تغيّرت المعايير نحدّث الملف، ومن اشترى يحمّل النسخة الجديدة.
هل في الملخص أسئلة؟
لا. الملخص للنقاط والأخطاء الشائعة فقط؛ قياس الدرجة والتدريب حسب نقاط الضعف والاختبارات التجريبية الكاملة على الموقع.
هل يُقرأ على الجوال؟
نعم. الصفحات بحجم A5 وعمود واحد، والفصول مرتبطة بالفهرس.
- عدد الصفحات
- 65
- الإصدار
- 1448هـ · 2026–2027
- اللغة
- العربية
- آخر تحديث
كل ملخصات اختبارات المحاسبة والضرائب
العودة إلى صفحة CMA الجزء الثاني: الإدارة المالية الاستراتيجية
اشترِ هذا الاختبار
اختر المدة التي تكفيك حتى موعد اختبارك.
يشمل
- جلسات تدريب تكميلي بتوقيت: 100 سؤال في 180 دقيقة
- 500 سؤال: لكل خيار شرحه ومصدره
- تدريب يبدأ بأضعف وحداتك، ومراجعة لأخطائك
- الملخص الشامل 1448 (PDF)، مع الوصول الدائم فقط
سجّل الدخول بحساب Google ثم تنتقل مباشرة إلى صفحة الدفع.
ستنتقل إلى صفحة الدفع لدى Waffo Pancake (بالإنجليزية)، والمبلغ بالدولار ويحوّله بنكك إلى الريال. الدفع مرة واحدة دون تجديد تلقائي، ببطاقة Visa أو Mastercard (وتصلح بطاقة مدى التي تحمل أحد الشعارين) أو Apple Pay أو Google Pay، ويظهر في كشف حسابك «WAFFO». لا يُسترد المبلغ بعد الشراء.